
土地を相続する予定がある、または親から引き継いだ土地を所有している。そのような方にとって、「土地活用をすると相続税対策になるのか」は大きな関心事でしょう。
賃貸アパートを建てる方法に加え、老人ホーム一棟投資や駐車場など複数の選択肢があります。ただし、土地活用で重要なのは相続税の評価だけではありません。 建築費、借入、長期の賃料、運営者・入居者の状況、次世代への引継ぎがそれぞれ異なります。
この記事では「何を持っている人に、どの方法が向いているのか」を整理し、福岡を中心とした土地活用で検討したいポイントをご紹介します。
この記事の結論
- 低予算・転用しやすさを重視するなら、まず駐車場などを比較。
- 住宅賃貸需要が見込める土地なら、新築アパートの収支を比較。
- 介護施設の需要・運営事業者の条件が合致する土地なら、老人ホーム一棟投資も候補。
- 相続評価・建築費・融資・契約・出口を一緒に検討し、土地の状況だけで決めつけない。
相続税対策で土地活用が注目される理由
土地・建物は、相続税を計算する際に一定の評価方法を用います。土地の評価には路線価方式や倍率方式、建物には原則として固定資産税評価額が用いられます。
賃貸アパート等の敷地は、借家権の目的となる家屋の敷地など条件が整えば、貸家建付地として評価される場合があります。また、貸付事業用宅地等に該当する土地では、小規模宅地等の特例が適用される場合があります。
しかし、評価方法は土地活用の名称だけでは決まりません。駐車場でも設備や利用形態によって論点が異なり、老人ホームでも所有・契約形態によって判断が変わります。税理士による確認が欠かせません。
土地活用3種類の比較表
| 比較ポイント | 駐車場 | 新築アパート一棟 | 老人ホーム一棟投資 |
|---|---|---|---|
| 必要資金 | 舗装・設備等の費用が中心 | 建築費・設計費・諸費用 | 施設仕様に合った建築費・設備費等 |
| 収入 | 車両利用者の契約・稼働 | 各住戸の家賃と入居率 | 運営事業者からの建物賃料を想定 |
| 空室・稼働リスク | 駐車場の利用率 | 住戸ごとの空室・退去 | 運営事業者の信用・事業継続などに集中 |
| 運営負担 | 比較的シンプルな場合がある | 管理会社・清掃・修繕等 | 施設建物の保全と一括契約の管理 |
| 土地選び | 車の需要・道路・周辺施設 | 住まいの需要・交通・生活施設 | 高齢者需要、運営者ニーズ、用途・施設の基準 |
| 将来の転用 | 比較しやすい場合がある | 住宅用途を前提に検討 | 施設用途の特殊性で転用に制約も |
| 相続税評価 | 実際の利用状況により判断 | 賃貸状態等によって評価が変わる場合 | 所有・賃貸・用途・評価の適用関係で判断 |
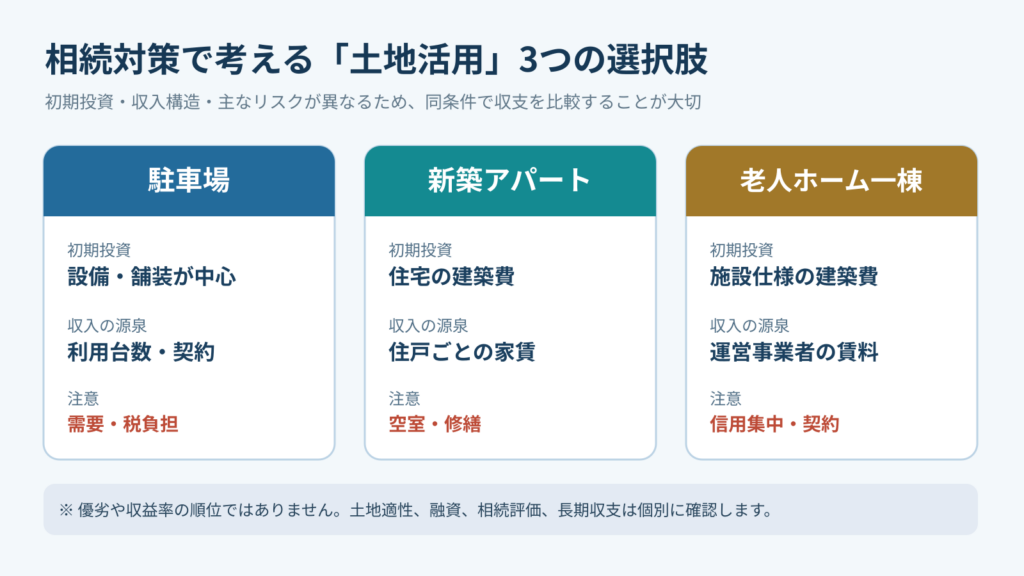
この比較表は一般論です。どの方法も利回り、税額、事業継続を保証するものではありません。
駐車場活用が向く場合と注意点
駐車場は建物を新築する方法に比べ、初期投資額を比較的抑えて始められる場合があります。将来の土地売却や別用途への切り替えを考えやすい点も魅力です。
ただし、周辺の車両需要が低ければ収入は伸びません。また、建物の敷地とは異なる税負担になることもあります。相続税の評価減を狙うためだけに駐車場を選ぶことは合理的とは限りません。
駐車場に向く人の例
- 当面は大きな借入を避けたい
- 別用途への転用や売却も視野に入れている
- 建築費を掛けずに土地の利用可能性を検討したい
新築アパート一棟投資が向く場合と注意点
住宅賃貸需要が見込める土地であれば、間取り・戸数・建物性能・管理計画を設計し、一棟の賃貸事業として運営を検討できます。複数の入居者を持つため、賃料収入が分散する面もあります。
一方で、空室増加、賃料下落、原状回復・大規模修繕、借入金利の上昇によって収支が悪化する可能性があります。土地を所有しているからといって、どの規模の建物でも採算が合うわけではありません。
アパートに向く人の例
- 周辺に継続的な住宅賃貸需要がある
- 管理会社を活用しつつ、長期賃貸経営に取り組みたい
- 借入返済・将来修繕を考慮した収支が成立している
老人ホーム一棟投資が向く場合と注意点
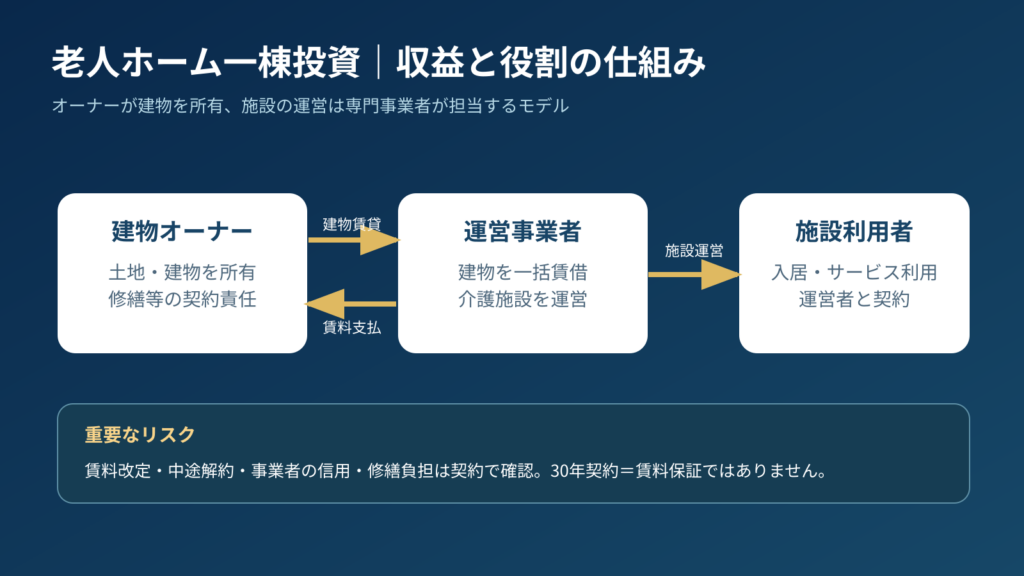
老人ホーム一棟投資には、介護事業者などに建物全体を一括賃貸する方式があります。オーナーは建物所有者として賃料を得る形を検討し、施設運営は専門事業者が担います。
この方式では、オーナーが各居室の入退去を個別に管理するわけではない点が、一般アパートとの大きな違いです。しかし、契約先の運営事業者が撤退した場合、建物全体の賃料が止まる可能性があります。施設用途の専門性が高い場合には、後継事業者探しや建物の転用が難しくなることも考えられます。
老人ホームに向く人の例
- 介護施設の需要・適地条件・運営事業者の要件が合致する
- 事業者の財務・賃貸借契約について専門家と確認できる
- 長期修繕・金利変動・将来の売却可能性まで検討する意思がある
「30年一括借上げ」と「30年間の賃料保証」は違う
老人ホーム一棟投資の比較で確認したいのが、長期の一括借上げ契約の中身です。契約期間が30年とされていても、賃料の改定、中途解約、修繕の負担区分などによって手残りは変わり得ます。
契約前には、少なくとも次の項目を確認しましょう。
- 賃料改定の条件・頻度・減額の考え方
- 中途解約・契約更新・違約金の条件
- 建物修繕・法定点検・設備更新の負担者
- 運営事業者の経営状態と事業継続計画
- 契約先変更、賃貸先不在時の収支、売却の可能性
「30年あるから安心」と判断するのではなく、最悪の場合にどれだけの支出・収入減が起こるかも試算することが大切です。
福岡の土地活用では、最初に立地需要と融資をチェック
福岡と一口に言っても、住宅地、商業地、郊外など、土地の性格は大きく異なります。アパートであれば賃貸住宅需要、老人ホームであれば地域の高齢者人口、介護施設の供給、運営事業者の施設計画などを確認します。
建築可能な用途や規模、土地形状、道路付け、消防・建築上の条件も重要です。さらに融資では、土地・建物の担保評価に加え、事業収益と返済可能性、オーナーの資産・借入状況が審査対象になります。
「土地があるから借りられる」「満室想定なら返済できる」という見方だけで決めず、金融機関の融資評価目線から事業計画を見直しましょう。
詳しくは 老人ホーム投資の融資で銀行が確認する事業計画・土地・運営会社のポイント をご覧ください。
2027年の相続税評価見直しに注意
財務省の令和8年度税制改正大綱では、相続等の課税時期前5年以内に取得・新築した一定の貸付用不動産の評価見直しが示されています。適用開始は2027年1月1日以後の相続等による財産取得とされ、経過措置も記載されています。
このため、節税のために短期間で不動産を購入・新築する計画は、より慎重な制度確認が必要です。老人ホーム一棟投資を含め、施設の名称だけで評価上の有利・不利を決めることはできません。
詳しくは 福岡の不動産投資と相続税対策の基礎解説 もご参照ください。
土地活用を検討する順番
- 目標を決める:相続税の見通し、毎月の現金収入、将来の売却や承継の優先順位を整理。
- 税務を確認する:税理士と評価方法・経過措置・納税資金を確認。
- 土地の適性を調べる:賃貸住宅・施設・駐車場それぞれの需要を調査。
- 長期収支を比較する:建築費・借入・税金・修繕・賃料の変化を織り込む。
- 契約と出口を確認する:運営会社、借上げ契約、将来の売却・承継可能性を確かめる。
よくある質問
Q. 何も建てないと相続税対策として不利ですか?
一概には言えません。建築に伴う融資・管理・修繕の負担もあり、投資しない選択が合理的な場合もあります。相続税の試算と事業性を比較してください。
Q. 小規模宅地等の特例は老人ホームにも適用されますか?
物件の用途・権利関係、貸付事業の実態、取得者の要件、保有・継続期間などにより異なります。施設名だけで適用を判断できません。
Q. 土地を持っていなくても老人ホーム一棟投資はできますか?
土地探しから事業計画を検討する方式があります。用地・運営事業者・融資が確保できるかは個別に判断します。
Q. 30年一括借上げで賃料収入が確定しますか?
いいえ。賃料改定・中途解約・契約先の信用などによって変動する可能性があります。
収益と相続を一緒に学ぶなら
セイコー・エステート&ディベロップメントは、福岡・九州で土地選びから新築アパート一棟投資、老人ホーム一棟投資、銀行融資を見据えた事業計画の検討を支援しています。
2026年11月21日(土)11時からのセミナーでは、2027年の相続税評価の見直し、老人ホーム一棟投資の事業モデルと長期収支・融資・契約条件を取り上げます。
参考資料(2026年11月16日確認)
※税額・評価・融資可能性は個別事情によって異なります。税務・法務は専門家へご相談ください。