アパート経営を始めるとき、「入居者が火災保険に入るなら、大家は別に入らなくてもいい?」「火災保険の保険料は何万円ぐらい?」「水害や地震まで補償できる?」といった疑問を持つ方は少なくありません。初めて一棟アパートを持つ方にとって、火災保険は建築費や管理費ほど身近ではないかもしれません。
最初に結論を整理すると、アパートオーナーが考える火災保険は、自分の所有する建物を火災や対象となる自然災害等から守るためのものです。入居者の家財保険とは別の契約であり、「火災保険」という商品名でも水災・風災・水濡れ・破損などの補償は契約内容によって異なります。さらに、地震が原因の火災は通常の火災保険では原則対象外であるため、地震保険を別途検討する必要があります。https://soudanguide.sonpo.or.jp/home/q050.html。
保険料については、アパートの構造、所在地、建物の評価額、補償範囲、免責金額、契約期間などで変わるため、すべての大家に当てはまる一律の相場はありません。本記事では、初めての方でも保険会社・代理店に何を尋ねればよいかわかるよう、オーナーと入居者の違い、補償の種類、見積もりの比較方法、事故が起きたときの流れまで順番に解説します。
1.アパートオーナーに火災保険が必要な理由
賃貸アパートは、入居者に部屋を貸すことで収入を得る事業用の資産です。火災などで建物が損傷すると、修理や復旧の費用が発生するだけでなく、入居できない期間に家賃収入が減る可能性があります。銀行融資を利用している場合は、物件の状況が変わっても原則として借入契約に基づく返済が続くことも重要です。
例えば、2階の一室で事故が起こり、そこから共用廊下や隣の部屋へ影響が広がったとします。損害の原因や責任関係を調べる必要がありますし、オーナーが所有する建物の復旧には費用がかかります。大家が加入する建物保険は、こうした所定の事故による損害を経済的に支える役割があります。
ただし「火災保険にさえ入ればアパート経営は安全」という意味ではありません。免責金額、保険金額、対象外の事故、支払条件があり、契約によって補償されないものもあります。万一に備えて、保険契約と併せて修繕のための手元資金、管理会社への連絡経路、建物・設備の維持管理を準備しましょう。
2.オーナーの建物保険と入居者の家財保険は別物
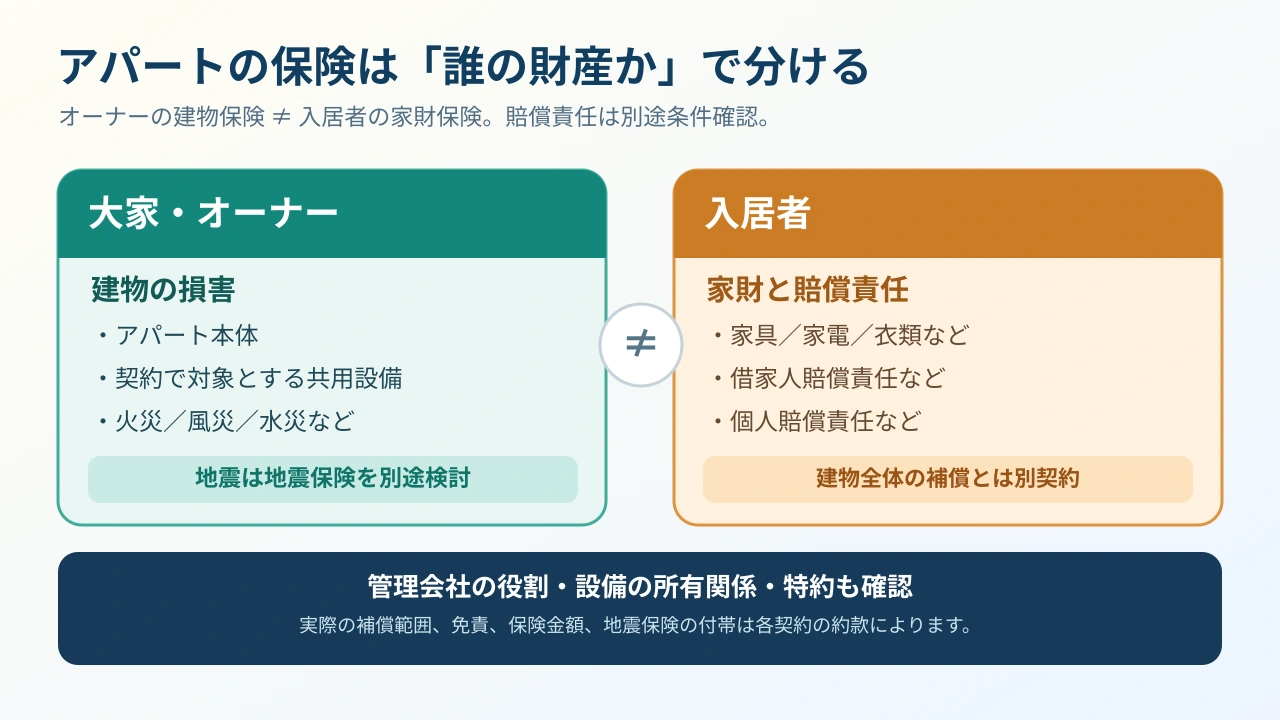
火災保険を検索すると「賃貸物件を借りる人向け」の情報が多く表示されます。ここが初心者にとって最初の混乱ポイントです。同じアパートに住む・所有するという関係でも、守る資産が違います。
| 誰の立場か | 主に守るもの | 契約例・確認点 |
|---|---|---|
| オーナー(大家) | 自分が所有するアパート建物、契約上対象となる設備 | 建物の火災保険、必要に応じ地震保険、賠償責任・家賃損失等の特約 |
| 入居者 | 自分の家電、家具、衣類など家財 | 家財保険、借家人賠償責任、個人賠償責任など |
| 管理会社 | 管理業務上の責任や委託範囲 | 管理受託契約や保険加入状況により異なる |
日本損害保険協会は、賃貸住宅の建物については家主が契約し、入居者が所有する家財については入居者が契約することを説明しています。入居者の火災保険で、大家の建物すべてが自動的に補償されるわけではありません。https://soudanguide.sonpo.or.jp/home/q050.html。
さらに、共用廊下、階段、オートロック設備、集合ポスト、給排水設備などは、誰の所有物で保険の対象に含まれるかを確認する必要があります。建築会社から受け取る設備一覧と保険の対象明細を照合すると、思い込みによる漏れを減らせます。
3.火災保険でどこまで補償される?代表的な事故の違い
火災保険には、火災以外の事故に対応する補償を含む商品があります。ただし、すべての火災保険に全項目が付いているわけではありません。まずは次の表を「見積もりを比べるときの辞書」として使ってください。
| 補償の項目 | 代表的な事故例 | 特に注意する点 |
|---|---|---|
| 火災 | 建物が火災で損傷 | 出火原因や免責事由、事故状況の確認が必要 |
| 落雷 | 落雷で対象設備等が損傷 | 保険の対象や設備の扱いを確認 |
| 破裂・爆発 | ガス爆発など | 事故原因と対象を確認 |
| 風災・雹災・雪災 | 台風で屋根が損傷、雹で建具が破損 | 免責額・支払基準、経年劣化との区別 |
| 水災 | 河川氾濫、豪雨に伴う浸水等 | 水災を含むか、浸水・損害割合などの条件 |
| 水濡れ | 給排水設備事故による漏水等 | 水災とは区分され、原因と対象の確認が必要 |
| 外部物体の衝突 | 車両の飛込み等 | 補償の有無と事故の詳細 |
| 盗難・破損等 | 所定の盗難や不測の破損 | 付帯プラン、対象物、免責事由 |
「水災」と「水濡れ」は別物です。前者は浸水など自然災害を想定する補償、後者は給排水設備事故などが典型です。洪水リスクがある土地に建っているのに、水濡れだけを付けて水災まで備えたつもりにならないようにしましょう。補償・支払要件は保険商品の重要事項説明書と約款で最終確認します。https://www.sonpo.or.jp/insurance/kasai/。
4.アパートの地震保険はどう考える?
地震でアパートが揺れて損傷した場合はもちろん、地震が原因で火災が発生した場合も、通常の火災保険では基本的に対応できません。地震保険は、こうした地震・噴火・それらによる津波が原因の被害に備える制度です。
地震保険の重要な基礎事項は次の4つです。
- 地震保険だけを単独で契約することはできず、火災保険に付帯する。
- 対象は居住のための建物・家財。居住用の賃貸アパートの建物も対象となり得る。
- 地震保険金額は、火災保険の保険金額の30〜50%の範囲で設定。建物には原則1戸につき5,000万円等の制度上の限度がある。
- 被害の認定区分に基づいて保険金が支払われ、実際に必要な建替え・修理費と一致するとは限らない。
共同住宅では、世帯が異なる戸室数に5,000万円を乗じた額を建物の限度額とできる取扱いがあります。一棟全体の上限を一律5,000万円と考えず、火災保険金額の30〜50%という範囲と併せて、対象戸室数・契約単位・他契約との合算を保険会社・代理店に確認してください。三井住友海上「地震保険」の契約金額に関する説明も参照できます。
これらは財務省の地震保険制度の概要および日本損害保険協会の地震保険解説で確認できます。地震保険に加入すればすべての損失が埋まる、という説明には注意が必要です。
建物の用途に店舗などが含まれるケースや、保険金額の設定、建物の構造による区分は複雑になることがあります。アパートの設計図・用途・構造・所在地を示して、保険代理店に加入可否と保険金額を確認してください。
5.アパート火災保険の保険料はどう決まる?
保険料について検索すると、数万円から数十万円など、幅広い数値が出てくることがあります。しかし「アパート1棟なら全国どこでも年間○万円」という一般化はできません。比較対象となる物件が違うと、出てきた数字は実際の経営判断に役立たないからです。
保険会社・代理店が見積もりに使う情報の例には、次のようなものがあります。
- 所在地:地域の事故・自然災害リスクと商品ごとの料率。
- 建物構造:木造・鉄骨造などの構造区分、耐火・準耐火等の条件。
- 築年数や建築時期:建物の状況、商品上の取扱い。
- 延床面積・用途:何階建てか、住宅専用か、併用用途があるか。
- 建物の保険金額:いくらの損害を上限として想定するか。土地価格を含めて計算しない。
- 補償の範囲:風災、水災、水濡れなどを付けるか。
- 自己負担金(免責金額):事故時にいくらを負担する設定か。
- 特約の有無:家賃損失・賠償責任・臨時費用等を検討するか。
- 契約期間・払込方法:一括払い、年払い、更新条件等。
最も大切なのは、見積もりの条件を揃えて比較すること。保険料だけが安い契約は、必要な水災補償が外れていたり、免責金額が大きかったりする場合があります。逆に、すべての補償を無条件に最大限付けるのが正解とも限りません。
6.保険金額は建築費の合計をそのまま書けばいい?
オーナーが保険金額を決めるとき、土地建物をまとめた投資総額で考えてしまうことがあります。しかし保険で守る建物の評価と、土地の取得価格は別です。日本損害保険協会は火災保険の保険金額を設定する際、「再調達価額」と「時価」の考え方を説明しています。https://www.sonpo.or.jp/insurance/kasai/。
再調達価額とは、同程度のものを新たに建てたり取得したりするのに必要な金額の考え方です。時価とは再調達価額から経年による消耗等を控除した金額を指します。どちらの方式かによって、損害を受けた際の計算に違いが生じます。契約によって評価基準や条件が異なるため、実際の補償内容を確認してください。
建物の建築請負額と再調達価額がいつでも同じとも限りません。外構、付帯設備、撤去費用、法令への対応費用などの扱いを明確にし、保険会社・代理店に必要資料を提示しましょう。保険金額を低くしすぎた場合の不足と、必要以上に高額に設定する場合の不合理な支出、両方に気をつける必要があります。
7.見積もりを比較するときは「同じ条件で3案」を作る
初めての方には、同じ建物について補償条件の異なる3つのパターンを比較する方法がおすすめです。これは特定商品を勧めるものではなく、考え方を見える化するための比較例です。
| 比較案 | 考え方 | 確認する質問 |
|---|---|---|
| A:基本補償案 | 火災・落雷等の基本的な対象を確認 | 水災を外す場合、災害時の損失を誰が負担するか |
| B:災害対策案 | 水災・風災等を幅広く検討 | ハザード情報に照らし、免責金額や支払条件は妥当か |
| C:経営継続案 | 建物補償に加え、家賃損失や賠償責任等も検討 | 対象事故、補償期間、上限、重複がないか |
上記は商品パッケージ名ではありません。実際の保険では補償を自由に組み合わせられないこともあり、付帯可否は保険会社・商品次第です。「3案」として保険会社にお願いするときは、比較条件と外した補償を明示してもらうと、違いを理解しやすくなります。
例えば水災補償を検討するときは、国土交通省・国土地理院のハザードマップポータルサイトや自治体の地図を確認しましょう。ただし、地図に色が付いていないからといってリスクがゼロではありません。特に河川の氾濫と内水、高潮など異なる種類の情報を一つずつ見ることが大切です。福岡の具体的な土地リスクについては、既存の新築アパート投資とハザードマップの記事で別の角度から詳しく説明しています。
8.保険料を経営収支に入れてみよう【架空の試算】
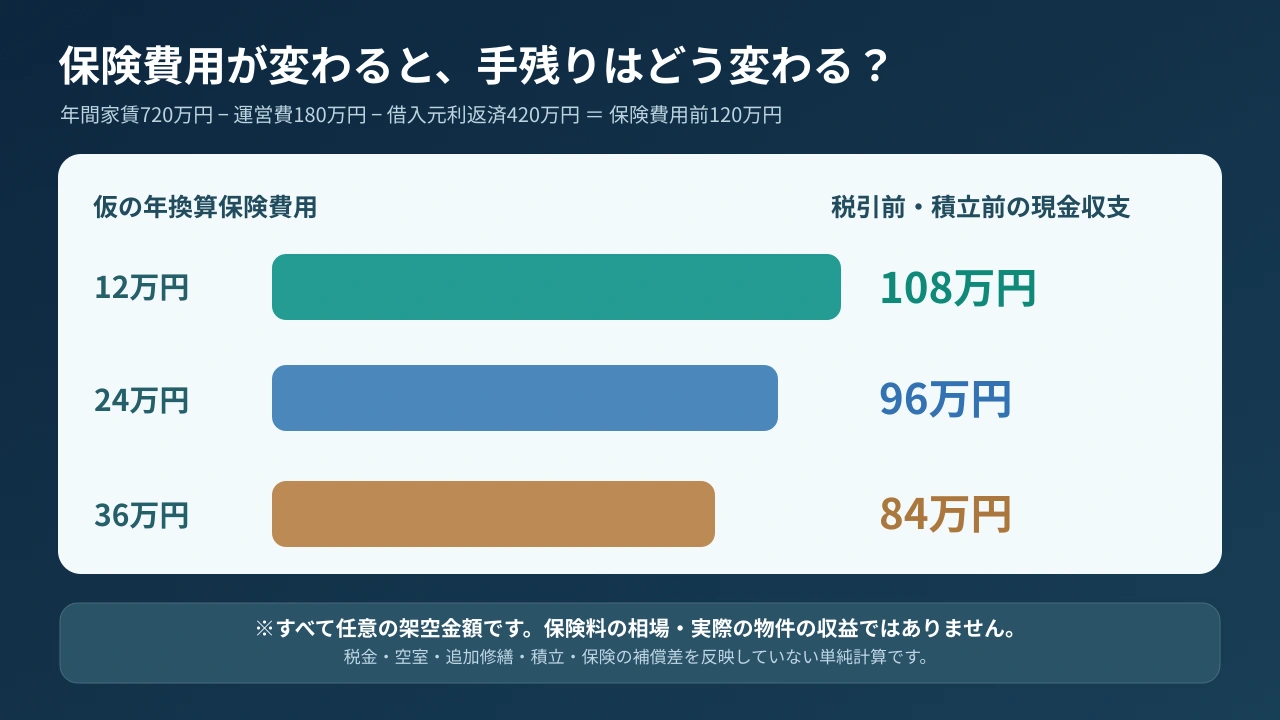
「保険料の違いが手残りにどれだけ影響するか」を、簡単な算数で見ます。これは実際の保険会社の料金表・見積もり相場ではなく、あくまでも教育用の架空の数字です。
あるアパートの年間家賃収入を720万円、保険料以外の管理・運営費を180万円、年間の借入元利返済を420万円とします。このとき、保険費用を計上する前の税引前現金収支は720−180−420=120万円です。
| 仮の年換算保険費用 | 税引前・積立前の簡易現金収支 | 前の案との差 |
|---|---|---|
| 12万円 | 108万円 | 基準案 |
| 24万円 | 96万円 | 12万円減少 |
| 36万円 | 84万円 | さらに12万円減少 |
このように、保険料は満室想定の収益から差し引いて確認する必要があります。ただし、ここでの保険料は相場ではありません。契約の条件や物件所在地で実際の額は変動します。さらに上表は税金、突発的な修繕費、空室・家賃下落、積立金などを反映していません。
仮に年間家賃が10%低下して648万円となった場合、他条件を固定した基準案の現金収支は648−180−420−12=36万円まで減ります。これは保険料の高低以前に、空室や家賃下落で資金繰りに余裕がなくなる可能性を示すための例です。実際には運営費や返済内訳も変わり得るため、複数パターンで長期シミュレーションを作りましょう。
9.火災保険を安くする方法はある?安さだけで選ばない
保険料を抑える方法を探す場合には、補償の選択、免責金額、複数社の見積もり、契約期間、建物構造などを確認します。ただし、どの方法が使えるか、費用がどの程度変わるかは商品ごとに異なります。長期契約や一括払いがある場合でも、総額と現金支出の時期、更新の条件を比較してください。
例えば免責金額を増やすことは、事故の一部をオーナーが自分で負担することにつながります。頻繁に起こり得る小損害を自己資金で対応できる経営なら選択肢になる一方、手元資金が薄い場合には負担が大きくなる可能性があります。保険料が安くなる可能性と事故時の自己負担をセットで考えましょう。
「高いから水災補償は外す」という結論を先に出すのも危険です。浸水の可能性、低層階の設備、建物の位置関係、自己資金などを比較し、何を自分で引き受けるのかを明確にする必要があります。逆にリスクに見合わない補償の重複がないか確認することも大事です。
10.保険の特約は何を見ればよい?
商品によっては、大家の賠償責任、家賃損失、修理に伴う費用、臨時費用などを対象とする特約や拡張補償があります。これらは「保険を付ければ経営が止まらない」と保証するものではありません。たとえば家賃損失の補償がある場合も、どの事故が原因なら対象となるか、事故後いつから・どれだけの期間を対象とするか、支払上限はいくらかを確認します。
オーナーの施設・建物の管理に関連した賠償責任を検討する場合も、管理会社の保険と何が重複し、何が抜けているかを明確にすることが重要です。建物の欠陥や不適切な管理で第三者に損害が生じたとき、原因と責任主体、契約内容によって対応は異なります。
保険の勧誘資料にある小さな注釈ほど重要なことがあります。「補償する事故」「免責事由」「保険金額・支払限度」「費用保険金」「特約の発動条件」を一覧にすると、単なる保険料比較では見えなかった差が明確になります。
11.事故が起きたらどうする?連絡から保険金請求まで
万が一の火災や風水災が起こったときには、安全確保が最優先です。必要な避難や公的機関への連絡を行い、人的被害を防ぐことが第一です。入居者の安否確認や避難案内など、管理会社との連絡経路も重要になります。
安全を確保した後は、加入先の保険会社または代理店に事故状況を伝え、必要な手続きを確認します。一般に、発生日時、原因・状況、被害箇所、写真、復旧見積、関係書類などが必要になる場合がありますが、契約や事故によって必要書類は異なります。
事故後に慌てないため、次の情報を一つのフォルダに整理しておくと便利です。
- 火災保険・地震保険の証券番号、連絡先、保険期間。
- 建物の図面、設備一覧、写真、工事・修繕履歴。
- 管理会社の緊急連絡先と対応範囲。
- 入居者への連絡方法、関係する規約・契約書。
- 修繕業者の候補、見積もり依頼の担当、手元資金の確認方法。
地震保険の損害認定は制度所定の考え方で行われ、単に修理費を申告すればその全額が出るわけではありません。事故時は保険会社の正式な案内に従い、写真や書類などを整理しながら進めてください。
12.アパートの火災保険でよくある質問
Q.大家が加入する火災保険の相場はいくらですか?
構造、所在地、用途、建物評価、補償内容、免責額などで大きく異なるため、全国一律の相場を示すことはできません。同じ物件条件で補償を揃え、複数の保険会社・代理店から見積もりを取り比較するのが基本です。
Q.入居者の加入する火災保険があれば十分ですか?
入居者の家財保険と大家の建物保険は対象が違います。入居者の補償でオーナー所有の建物全体が自動的に守られるとは限りません。https://soudanguide.sonpo.or.jp/home/q050.html。
Q.新築木造アパートは地震保険に加入できますか?
居住用の賃貸アパート建物は地震保険の対象になり得ますが、地震保険単独では契約できません。火災保険とセットで検討し、用途、構造、保険金額、制度上の上限を確認してください。
Q.水災補償があれば配管からの漏水も同じように補償されますか?
水災と水濡れは異なる事故として扱われることがあります。浸水と給排水設備事故は発生原因が違うため、それぞれの補償と免責事由を見てください。
Q.建物が災害で使えない間の家賃も補償されますか?
家賃損失等に対応する補償や特約がある商品もありますが、すべての契約に自動付帯するわけではありません。対象事故、補償期間、限度額、免責期間等の条件を個別に確認してください。
Q.保険を毎年見直した方がいいですか?
少なくとも契約の更新前や建物の大規模改修、用途変更、設備追加などのタイミングで対象・保険金額・補償条件を確認したいところです。契約期間、保険料の払込方法、管理体制も合わせて点検しましょう。
Q.保険料は不動産所得の必要経費になりますか?
不動産賃貸事業のために必要な保険料は、適切な条件で費用になる場合があります。ただし、個人・法人、契約期間、補償対象、事業用と私用の区分等によって処理が異なるため、具体的な申告については税理士に確認してください。支払った年に全額経費にできると決めつけないことが大切です。
13.初めて火災保険を選ぶオーナーのチェックリスト
加入前に、以下を一つずつ確認してください。
- □ 所在地・用途・建物構造・延床面積を正確に伝えた。
- □ 建物本体と付属設備・外構の保険対象を確認した。
- □ 土地価格と建物の評価額を混同していない。
- □ 火災・風災・水災・水濡れの違いを理解した。
- □ 地震保険の有無と金額・限度、除外事項を確認した。
- □ 補償がなく自己負担する事故と免責金額を把握した。
- □ 家賃損失や賠償責任の補償は必要性・条件を確認した。
- □ 同条件で複数案を比較した。
- □ 保険料を年間キャッシュフローと契約更新時の支払いに反映した。
- □ 保険会社・管理会社・修繕先の事故時連絡方法を記録した。
まとめ|大家の火災保険は「何に備えるか」で選ぶ
アパートオーナーの火災保険は、火災のためだけの費用ではありません。建物の損害、風水災等の自然災害、事故時の復旧と長期の賃貸経営に備える重要な要素です。一方で、保険料が安いだけ、補償が多いだけで優劣は決まりません。補償範囲、保険金額、免責、契約更新、入居者の契約との違いを整理することが大切です。
福岡で新築アパートを検討する方は、土地や建築の計画と同じ時期に見積もりを取り、保険料も含めた資金繰り表を作ってみてください。セイコー・エステート&ディベロップメントの銀行融資力診断やお問い合わせは、長期の投資計画を考えるための相談入口の一つです。保険契約の取扱いと個別税務は保険会社・代理店・専門家へ確認してください。
主な参考資料
- 日本損害保険協会「火災保険」
- 日本損害保険協会「すまいの保険・問50」
- 日本損害保険協会「すまいの保険・問52」
- 日本損害保険協会「地震保険」
- 財務省「地震保険制度の概要」
- 国土交通省・国土地理院「ハザードマップポータルサイト」
※本稿は一般的な知識を紹介する編集原稿です。商品名や保険料を保証せず、補償・保険金請求の適用可否は契約条件に基づきます。実際の契約前に必ず募集資料・重要事項説明書・約款を確認してください。