アパート経営を調べると「減価償却で節税できる」という説明をよく目にします。ところが、そもそも減価償却とは何なのか、家賃が口座に入ることとどう違うのか、建物を買った年に全額経費にできるのか――初めての方ほど混乱しやすい部分でもあります。
最初に答えを整理すると、減価償却は、アパートの建物などの取得価額を決められた方法で複数年に分けて費用化する税務上の仕組みです。毎年、減価償却費と同じ現金が振り込まれるわけではありません。また、「減価償却費が大きい=儲かる」「帳簿が赤字ならお金が増える」とも限りません。
この記事では、新築木造アパートの基本的な減価償却の計算方法から、土地と建物の違い、銀行ローンの元金返済、手残りの計算例、購入前のチェックリストまで、計算が苦手な方にもわかるように順番に説明します。福岡で一棟投資を検討する方に向けていますが、減価償却の基本ルールは全国共通の税法に基づきます。実際の申告は所有形態や資産の内訳によって異なるため、税理士への確認が必要です。
1.まず押さえる「減価償却」の基本
アパートを買ったり建てたりするためには、土地代や建物代など大きな初期資金が必要です。物件の取得や建築にはまとまった現金が動きますが、税務上の経費の扱いは「使った年にすべて経費」とは限りません。建物は長期間にわたり家賃を生む資産なので、取得価額を決められた年数で分けて必要経費に計上します。これが減価償却です。
たとえば4,000万円の建物を取得した場合、実際には建築会社への支払いなどが先にあります。建物を賃貸事業に使用し始めると、所定の計算方法による減価償却費を毎年計上していきます。最初の4,000万円の支払いと、その後の「減価償却費」は別々に考える必要があります。
国税庁「減価償却のあらまし」では、建物や建物附属設備など、一般的に時の経過とともに価値が減少する事業用資産について説明しています。なお、税金の計算上の「耐用年数」は、建物を安全に使える年数を保証したものではありません。きちんと維持管理すればその年数を超えて使われる建物もあり、劣化の状況は個別です。
2.アパート購入費用のすべてが減価償却できるわけではない
土地と建物をセットで買うと、売買価格をまとめて「物件価格」と考えがちです。しかし減価償却を計算する際は、まず費用の中身を分けます。
| 主な支出 | 減価償却の基本的な扱い |
|---|---|
| 土地の取得費 | 土地自体は原則として対象外 |
| 賃貸用の建物本体 | 構造・用途に応じて対象 |
| 建物附属設備 | 資産区分や取得時期に応じて対象 |
| 外構・構築物 | 資産区分や取得時期に応じて対象となるものがある |
| 家具・設備・備品 | 独立した資産として判断する場合がある |
| 管理費・通常の修繕費等 | 減価償却ではなく通常の必要経費に該当する場合がある |
この表は概要であり、実際にどの費用をどの資産の取得価額に算入するか、修繕費と資本的支出をどう区別するかは個別の判断になります。建築費の内訳を見て、税理士に適切な分類を確認しましょう。特に「建築総額を全部22年で償却する」と決めつけるのは間違いのもとです。
建物と土地の価格を分ける場合も、根拠のある方法が求められます。節税額を増やしたいからと建物部分を任意に高くすることは避けてください。契約内容、内訳明細、評価資料などに基づいて整理する必要があります。
3.木造アパートが「22年」と言われる理由
国税庁の耐用年数表では、木造・合成樹脂造の住宅用建物は法定耐用年数22年です。平成19年4月1日以後に取得する資産の定額法による償却率表では、22年の率は0.046とされています。現在の新築木造アパートを例に説明する際によく使われる組み合わせです。
ただし、木造の住宅用建物であることが条件です。鉄骨造や鉄筋コンクリート造では耐用年数が異なります。また、建物附属設備や構築物を適切に別区分で扱う場合、すべてが一律に22年とは限りません。
「22年だから22年間必ず同じ金額を経費にできる」という理解にも注意してください。年の途中で使い始めた場合は業務に使用した月数が関わり、償却が進んだ最終年には帳簿価額との調整が必要になる場合があります。あくまで計算の基本を理解するための数字として使いましょう。
4.年間減価償却費を計算してみよう
計算のイメージをつかむため、完全な架空例を作ります。特定の福岡物件の売買金額、建築原価、税務申告実績ではありません。
- 土地の取得価額:3,000万円
- 木造住宅用の建物本体の取得価額:4,000万円
- 合計:7,000万円
- 建物本体の耐用年数:22年
- その建物の定額法償却率:0.046
この条件で一年間を通して賃貸事業に使った年度を想定すると、4,000万円×0.046=184万円が建物本体の年間減価償却費の概算です。土地の3,000万円はこの計算に入れていません。4,000万円÷22年と大まかに考えるより、税法上定められた償却率を使って計算するのが正しい手順です。
取得時点や使用開始月が年の途中なら、年間の償却費を12か月で割り業務に使用した月数に応じて計算するのが基本です。仮に6か月使用なら単純な概算では184万円×6/12=92万円ですが、実際には資産別の取得価額、最終年度等の処理を合わせて確認します。「1月に建築代を払ったから1月から12か月」という決め方ではありません。
また、土地・建物の区分や設備の分類を誤ると、毎年の減価償却費も変わります。自分の家計にとって重要な投資であれば、具体的な申告金額をネット記事の概算だけで確定させず、税理士に書類を確認してもらうことをおすすめします。
5.一番大事なのは「利益」と「キャッシュフロー」を分けること
ここで、初心者がつまずきやすい言葉を二つに分けます。
利益(税務上の単純化した損益)は、家賃などの収入から必要経費を引いて考える数字です。減価償却費は一般にこの経費に入ります。反対に借入金の元本返済そのものは、通常、経費には入りません。
キャッシュフロー(現金収支)は、実際にいくら入金され、いくら出金したかを考える数字です。アパートローンの元本返済は現金の出金ですが、減価償却費を計上する年に同額の現金が新たに出ていくわけではありません。
この違いを一つの表にすると、次のようになります。
| 費目 | 利益の計算 | 現金の計算 |
|---|---|---|
| 入居者からの家賃 | 収入 | 入金 |
| 管理会社への管理料 | 経費 | 支出 |
| 借入金の利息 | 原則として事業の経費になり得る | 支出 |
| 建物の減価償却費 | 経費 | 計上時に新たな現金支出なし |
| 借入金の元本返済 | 通常は経費ではない | 支出 |
毎月の家賃が多く見えてもローン返済が重ければ手残りは少なくなります。逆に減価償却費が大きくて税務上の利益が低く見えても、それは現金収支が増えたという意味ではありません。購入前から二つの計算を別々に作ることが大切です。
6.【架空試算】年間家賃720万円の木造アパートでは?
次の条件も実在物件ではありません。説明のため、家賃収入や借入返済額を固定した単純な例です。
| 項目 | 金額 |
|---|---|
| 年間家賃収入 | 720万円 |
| 管理費・固定資産税・修繕等の支出 | 180万円 |
| 事業用借入の利息 | 120万円 |
| 建物の減価償却費 | 184万円 |
| 借入元本の返済額 | 300万円 |
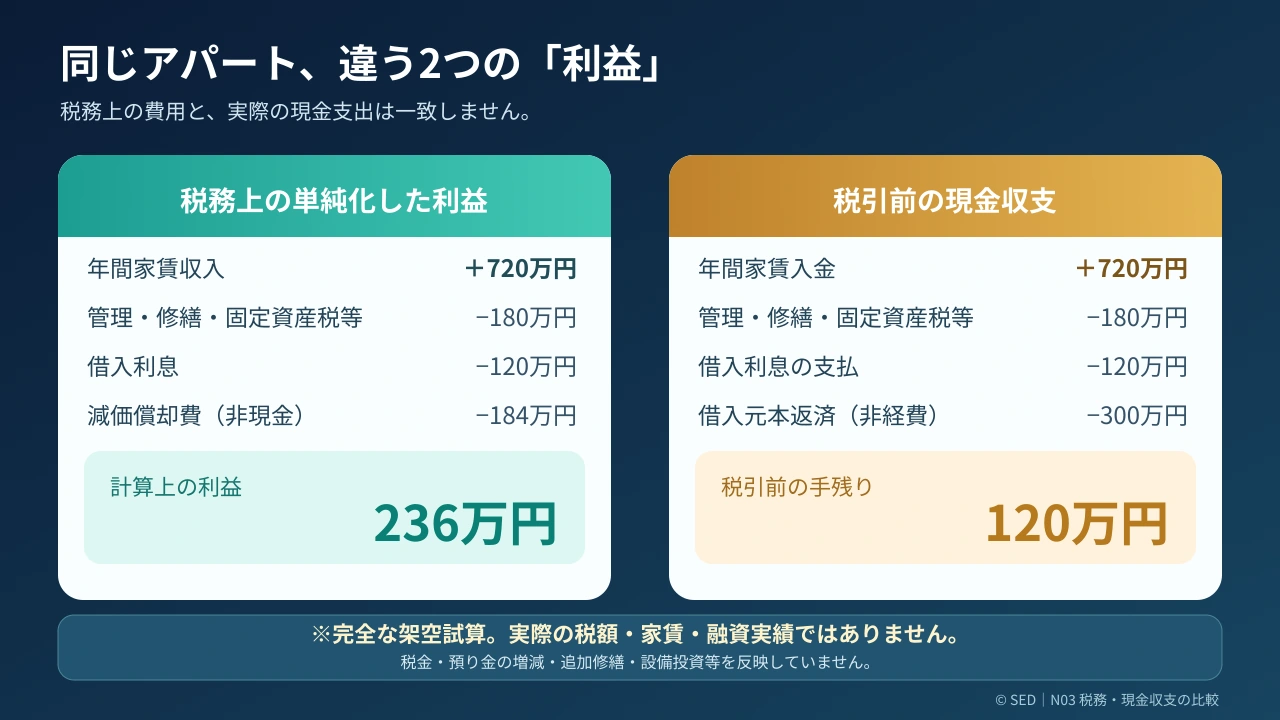
最初に税務上の利益に相当する単純計算をします。家賃720万円から、運営費180万円、利息120万円、減価償却費184万円を引くので、236万円です。
次に、現金収支を計算します。家賃720万円から運営費180万円、利息120万円、元本返済300万円を引いて、税引前120万円です。
同じアパートでも236万円と120万円という違う数字が出ました。これは「どちらかが間違い」なのではなく、何を計算しているかが異なるからです。236万円は税額ではありません。また120万円は納税前であり、設備故障や追加修繕等もすべて反映した最終の手残りではありません。
ここが理解できれば、減価償却によって利益が少なく見えてもローン返済に使う現金が必要であることや、帳簿上は利益が増えたのに財布が苦しくなる場合があることが見えてきます。
7.「節税になる」と「儲かる」は同じではない
減価償却費が計上されれば、税金を計算する際の所得が小さくなることがあります。しかし減価償却費184万円=184万円税金が戻るという意味ではありません。税金は所得や税率、各種控除、他の所得、個人か法人か、損失の通算に関する制限などを踏まえて計算します。
例えば、家賃収入が想定より少なくなった場合には、減価償却費が大きくても運営の現金は不足する可能性があります。現金を出して建物を取得している点も忘れられません。減価償却は費用化の仕組みであり、「無料で税金が減る魔法」ではありません。
不動産所得が赤字なら必ず給与所得から差し引けるという説明にも注意してください。国税庁は、不動産所得の損失のうち土地取得に使った借入の利息に相当する部分などに、損益通算の制限があると示しています。また、賃貸事業が事業的規模かによって青色申告の取扱いが異なることがあります。「一棟買えば全員同じ節税額」という計算は成り立ちません。
税金のことは税理士、借入と返済は金融機関、募集家賃や空室は不動産管理会社など、それぞれの資料を突き合わせることが大切です。
8.「デッドクロス」とは?難しい言葉をやさしく整理
不動産投資の記事に出てくる「デッドクロス」とは、一般に減価償却費に対して借入金の元本返済額が大きくなる状態を指す言葉です。減価償却費は税務上の費用ですが、元本返済は現金支出でありながら経費にはならないため、税務上の利益と手残りがずれやすい場面を示します。
ただし、デッドクロスという言葉だけで「赤字」「破綻」と決めつけることはできません。家賃収入が大きく、運営費と借入返済、納税後にも十分な現金が残るのであれば、その一つの指標が逆転したことだけで投資が失敗とは言えないためです。
木造住宅用建物の減価償却は、法定耐用年数に従って進みます。その後も銀行ローンの返済が続く場合、減価償却費が少なくなることで所得と現金の差に注意が必要です。現実には借入利息も変動し、設備の更新などで別の減価償却が生じることもあります。単純な年数の比較だけでなく、その年の実際の収支表を見ましょう。
福岡投資ナビには既に新築アパートの出口戦略の記事があります。そちらは売却に向けた判断とデッドクロスの論点を扱っているため、この記事では用語の基礎と計算手順を重点的に説明しています。
9.「22年後」に向けて何を準備しておく?
減価償却費は建物の取得価額を税務上の方法で費用化するものですから、時間とともに累計額が増え、やがて一定の費用化が終了します。このとき「これまで費用として計上できた金額」がなくなり、他の条件が同じなら税務上の利益が増えることがあります。
先ほどの架空試算で、年184万円の建物減価償却費がなくなり、それ以外の数字がまったく同じだと仮定すると、単純化した利益は720-180-120=420万円になります。償却中の236万円より184万円多い額です。ところが元本返済300万円を含む税引前現金収支は、引き続き120万円のままです。
税務上の利益が増えても現金が増えたわけではありません。税金の負担が変わる可能性を、将来の資金計画に入れておく必要があります。実際には償却の最終年度、建物附属設備、設備更新、利息の変化などがあり、綺麗に一つの年で変わるとは限りません。
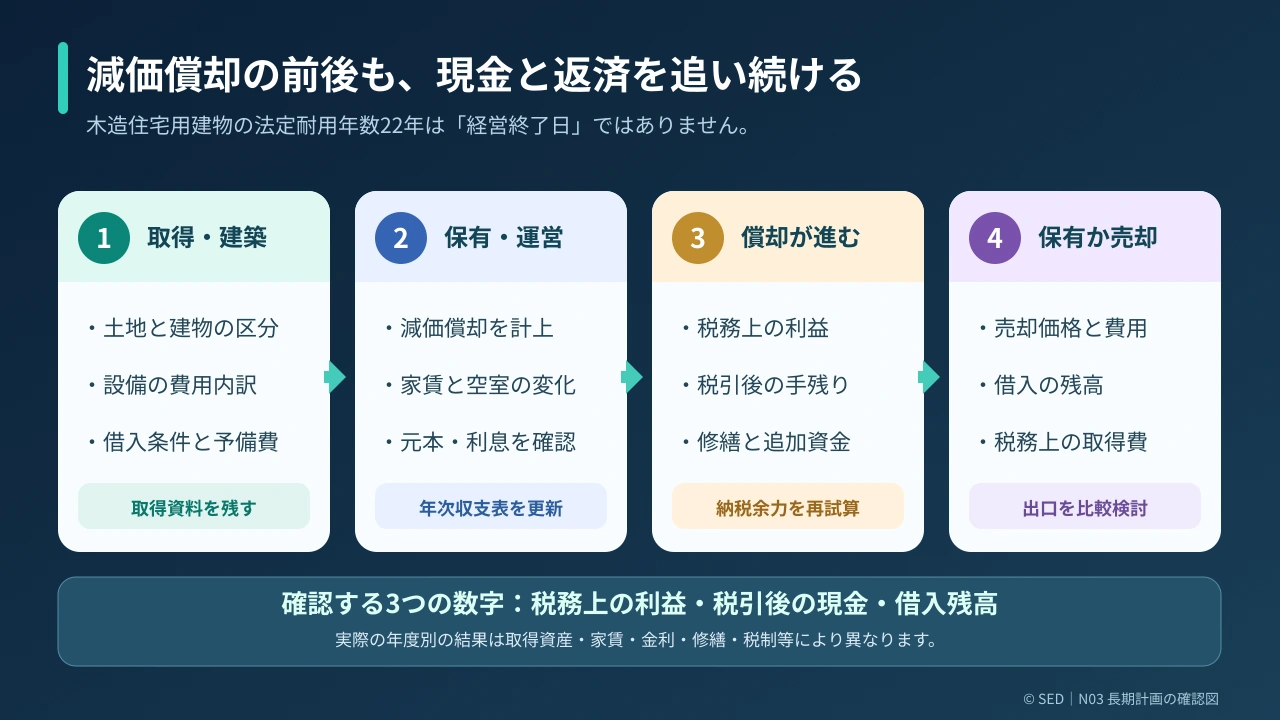
重要なのは、築10年後、15年後、20年後といった長い期間で、毎年の税引前・税引後の現金残高を予測することです。「初年度の利回り」と「初年度の節税額」だけで30年の事業計画を決めないようにしましょう。
10.福岡でアパートを選ぶなら、税金よりも家賃の根拠が先
福岡市中心部と郊外、大学周辺と住宅地、駅近と自動車移動が中心の地域では、求められる間取りや家賃帯が異なります。建物をどの税率で償却できるかは全国共通の税法に基づく一方、家賃収入はその物件の場所や仕様、周辺の競争環境に左右されます。
例えば同じ4,000万円の木造建物でも、入居者が集まりやすく適切な家賃で貸せるプランと、募集に苦戦し高い費用がかかるプランでは、手残りが違います。年184万円の架空減価償却費が同じでも、空室で家賃が月10万円下がれば、それは現金として年120万円の減収となる計算です。
「建物の金額を増やせば減価償却額が増える」と考えて無理に高仕様を選ぶのも本末転倒です。建築費が上がれば借入額や返済負担も増える場合があります。住む人が選んでくれる間取り・設備であるか、競合と比較して家賃は妥当か、管理費用は見合うかを先に確かめます。
福岡で新築一棟投資を調べ始めた方は、建築プランと家賃査定を並べ、次に税務・金融の数字を加えていくと検討しやすくなります。
11.住宅ローンと投資用ローンも分けて考える
自分が住む家の住宅ローンと、賃貸事業用の融資は、利用目的や審査の前提、商品が異なります。アパート経営で「ローンの返済が経費になる」と聞いたときは、元本と利息を区別することが大切です。
一般に借入金の元本返済そのものは経費ではなく、業務のための借入利息は必要経費になり得るという区別を理解しておきましょう。ただし、土地取得に要した借入利息と不動産所得が赤字の場合には損益通算の制限などが関わることがあります。
また、金利が上がれば毎月の支払額や利息の割合が変わる可能性があります。借入条件の比較では「毎月いくら払うか」に加えて、元本と利息の内訳、将来の金利変動、繰上返済の条件を確認してください。減価償却の年数が22年でも、返済期間が必ず22年になるわけではありません。
12.アパート購入前の「7項目チェックシート」
物件資料を受け取ったら、次の七つを埋められるか確認してみましょう。
| チェック項目 | 用意したい資料 | 確かめること |
|---|---|---|
| ① 土地・建物価格 | 売買契約・見積内訳 | 合理的な内訳か |
| ② 建物の構造・用途 | 図面・仕様書 | どの法定耐用年数に該当するか |
| ③ 使用開始時期 | 引渡し・募集・入居の資料 | 月数按分が必要か |
| ④ 設備等の区分 | 工事明細・固定資産台帳 | 建物本体と分ける資産があるか |
| ⑤ 家賃と空室の見通し | 家賃査定・近隣募集 | 強気な満室前提に偏っていないか |
| ⑥ ローン返済 | 金利条件・返済予定表 | 元本と利息を分けているか |
| ⑦ 将来の維持費と税金 | 修繕計画・税務試算 | 税引後の手残りを確認したか |
特に③の使用開始時期は、建築契約日や購入申込日と必ずしも同じではありません。取得時期と供用開始日など、申告に使う日付を正確に確認してください。税務の詳細は税理士と相談しましょう。
この表を使えば「建築費の総額だけはわかるが、税務上の内訳はわからない」「想定利回りは示されているが元本返済後の現金は不明」といった不足も見つけやすくなります。投資判断は情報を揃えることから始まります。
13.よくある質問:初心者が疑問に思う点
Q.減価償却は毎年、現金がもらえる制度ですか?
いいえ。減価償却は建物等の取得価額を税務上の方法で分けて費用計上する仕組みです。確定申告の計算に影響しても、減価償却費と同額の現金が直接入金されるわけではありません。
Q.木造アパートの建物が22年で壊れるという意味ですか?
いいえ。22年は税法上の法定耐用年数です。安全に住める年数、実際の耐久性、修繕により使用できる期間、市場での価値とは異なります。
Q.土地と建物の合計7,000万円を22年で割るのですか?
いいえ。土地は原則として減価償却対象外です。建物本体、附属設備、構築物等の取得価額を適切に区分した上で計算します。例示した7,000万円のうち、建物本体4,000万円だけを22年の定額法で試算しました。
Q.新築と中古では耐用年数が違うのですか?
中古の事業用建物では経過年数等に応じた耐用年数の見積りや簡便法が関係する場合があります。ただしこの記事の計算例は新築の木造住宅用建物に限っています。中古物件では取得時期や条件を踏まえて別途確認してください。
Q.築22年後に税金が突然何倍にもなりますか?
一律には言えません。建物以外の償却、借入利息、家賃、修繕、税率、他の所得などの変化が関わります。減価償却終了後に課税所得が増える可能性を、長期計画で確認することが必要です。
Q.一棟買うと青色申告で65万円控除されますか?
賃貸事業が事業的規模か、記帳や申告の条件を満たすかなどによって取扱いが変わります。一棟所有だけで自動適用となるものではありません。制度改正もあり得るため、申告年度の国税庁情報を確認してください。
Q.減価償却が大きい物件を選べばいいですか?
節税額だけでは判断できません。家賃収入、総投資額、建築費、空室・修繕、借入返済、将来の売却を合わせて比較する必要があります。節税は資産運用の結果に影響する一要素です。
14.売却するときにも減価償却は無関係ではない
「減価償却は保有中の税金だけの話」と思われがちですが、売却時にも影響することがあります。個人の賃貸用建物の譲渡所得を計算する際、建物の取得費から保有中の減価償却費相当額を差し引いて考えるためです。単純に購入価格と売却価格の差額だけを見て課税額を計算できない点に注意してください。
例えば「10年間きちんと減価償却したので、売却する年の税金とは無関係」という理解は適切ではありません。買ったときの土地と建物の金額や、その後の償却・資本的支出・売却諸費用などを整理しておくと、売却時の税務計算を考えやすくなります。
ただし、帳簿上の建物の金額と実際の売却相場が一致するわけではありません。アパートを買う人は、入居率、家賃、立地、修繕状況、融資条件等を見ています。税務と不動産市場の両方を確認することが大切です。
15.まとめ:減価償却を理解したら「手残り表」を作ろう
アパートの減価償却は、建物等の取得価額を複数年に分けて費用計上する仕組みです。土地は原則として対象外、木造住宅用建物の一般的な法定耐用年数は22年、償却率0.046という基本を押さえると、最初の概算計算ができます。ただし本当に重要なのは、利益と現金収支を混同しないことです。
物件を検討する際は、想定賃料、空室を見込んだ収入、運営経費、利息、元本返済、税金、将来の修繕を分けて整理してください。福岡で土地からの新築アパート一棟投資を考えている方には、資金計画を最初に見直す入口として、セイコーEDの不動産投資・銀行融資力診断をご案内しています。融資や投資収益を保証するものではありません。申告上の処理は税理士へご相談ください。
個別の事業計画のご相談はセイコーEDのお問い合わせをご覧ください。
参照した公的資料
- 国税庁「No.2100 減価償却のあらまし」
- 国税庁「No.2106 定額法と定率法による減価償却」
- 国税庁「令和6年分 青色申告決算書(不動産所得用)の書き方」7頁・主な減価償却資産の耐用年数表
- 国税庁「令和6年分 青色申告決算書(不動産所得用)の書き方」6頁・減価償却資産の償却率等表
- 国税庁「No.1370 不動産収入を受け取ったとき(不動産所得)」
- 国税庁「No.1391 不動産所得が赤字のときの他の所得との通算」
- 国税庁「No.3261 建物の取得費の計算」
※本記事は一般的な制度説明であり、個人・法人別の税務助言や特定物件の収支保証ではありません。公開前に最新の制度と税理士による確認を受けてください。