
「現金を不動産に換えると相続税が安くなる」「賃貸アパートを建てると評価額が下がる」。この説明を聞いて、不動産投資を検討したことはありませんか。
不動産が相続対策に使われる背景には、現金と土地・建物で相続税評価の考え方が異なること、賃貸中の建物・敷地に一定の評価上の扱いがあることが挙げられます。ただし、評価額が下がることと、投資が成功することは別です。さらに2027年には、一定の貸付用不動産の評価見直しが予定されています。
この記事では、国税庁・財務省の一次資料を手がかりに、制度の基本・具体的な計算イメージ・不動産選びの落とし穴を整理します。
先に結論
- 不動産は、土地・建物の評価方法や賃貸の条件によって、現金と異なる相続税評価になることがある。
- 2027年の見直しは「すべての不動産を時価評価する」というものではなく、取得・新築時期などの要件が重要。
- 節税見込みだけで購入せず、賃料・返済・修繕・納税資金・承継を含めて比較する。
不動産による相続税対策とは?
相続税は、相続人が取得する財産などの評価を基に計算します。預貯金は原則として残高などから評価される一方、宅地には路線価方式・倍率方式、建物には原則として固定資産税評価額が用いられます。
不動産の相続税評価額は実勢の売買価格と必ずしも一致しません。この差が、相続対策として不動産保有が検討される理由の一つです。しかし、「時価の何割になる」と全国一律の数値で断定することはできません。土地の形状、所在、用途、賃貸状況などによって変わります。
賃貸アパートの土地は「貸家建付地」として評価される場合がある
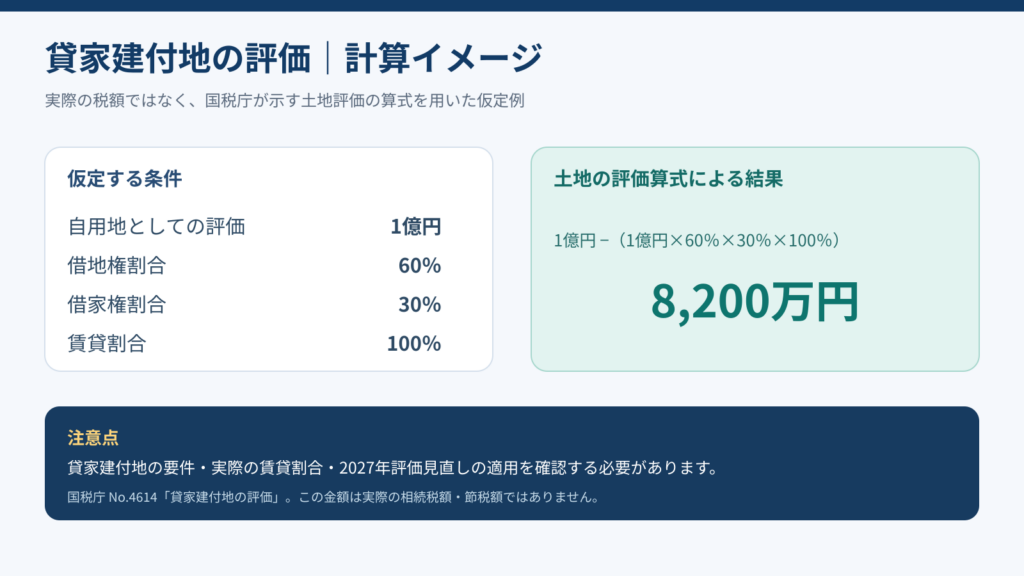
国税庁によると、貸家建付地とは、所有者が建てたアパート等を他人に貸している場合など、その貸家の敷地となっている宅地を指します。評価は次の算式で行われます。
貸家建付地の価額=自用地としての価額-(自用地としての価額×借地権割合×借家権割合×賃貸割合)
たとえば、下記は制度を理解するための単純な仮定です。
| 項目 | 仮定 |
|---|---|
| 自用地としての評価額 | 1億円 |
| 借地権割合 | 60% |
| 借家権割合 | 30% |
| 賃貸割合 | 100% |
| 算式による減額 | 1,800万円 |
| 算式による貸家建付地評価額 | 8,200万円 |
※税額そのものではなく、2027年の特別な評価見直しが適用されない場合に、上記の評価算式だけを示した例です。実際には条件・適用関係により結果が異なります。
同じアパートでも、賃貸割合、空室状況、賃貸借関係が評価に影響する場合があります。自分で居住する家や、一部を親族が使用している建物などについて、単純に上の式を当てはめてはいけません。
2027年の「貸付用不動産」の評価見直しとは?
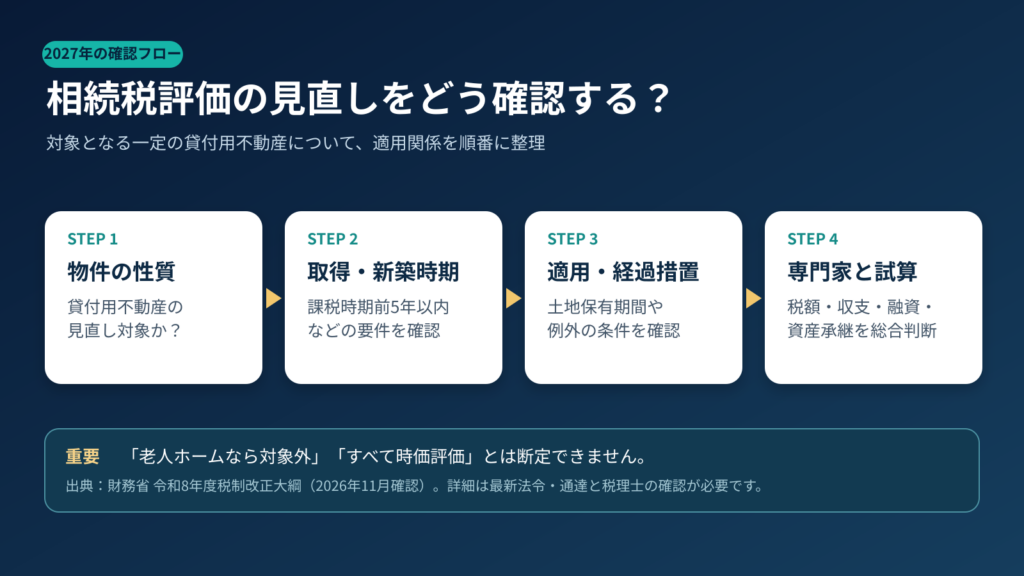
財務省の令和8年度税制改正大綱では、課税時期前5年以内に対価を伴って取得・新築した一定の貸付用不動産について、原則として課税時期の通常の取引価額に相当する額で評価する方向が示されました。大綱は、2027年1月1日以後に相続等で取得する財産への適用と、一定の経過措置についても述べています。
大綱に示された事項を、誤解しやすい点と合わせて整理します。
| 確認すること | 内容 | 注意点 |
|---|---|---|
| 取得・新築の時期 | 原則的な見直しの対象となる貸付用不動産について「課税時期前5年以内」が一つの基準 | 保有年数だけで判定できない場合がある |
| 評価の考え方 | 通常の取引価額に相当する金額を基準とする方針 | 課税上の弊害がない場合の取扱い等も確認が必要 |
| 適用開始 | 2027年1月1日以後の相続等による取得 | 経過措置・適用関係を確認 |
| 一定の小口化・信託商品 | 取得時期を問わず見直し対象となる類型が記載 | 一般的な賃貸建物と混同しない |
重要: 大綱は、一定の土地保有期間や建物新築の時期に関する経過措置も記載しています。『昔から持っている土地だから一切関係ない』『老人ホームは対象外』などの断定は避け、所有経過と建築時期を税理士に確認しましょう。
相続税が下がっても、家族に負担が残ることがある
相続対策のために多額の借入をして建物を建てた場合、建物の評価とは別に、家族が今後の賃貸経営と借入返済を引き継ぎます。相続税の試算が有利でも、空室や修繕が続けば現金が減っていく可能性があります。
確認したいポイントは以下の5つです。
- 納税資金:現金を不動産取得に使い過ぎていないか。
- 年間手残り:賃料収入から管理費・税金・保険・修繕・元利返済を引いた後に現金が残るか。
- 金利変動:借入金利が上がった場合でも運営できるか。
- 家族の意思:相続人が経営を続けたいと思うか、共有で判断が難しくならないか。
- 出口:将来売却・借換え・事業承継が必要になった際、選択肢があるか。
土地活用は新築アパートと老人ホームのどちらがよい?
賃貸住宅と老人ホーム一棟投資では、賃貸先と収益構造が異なります。比較する際は「利回りが高いほう」を先に決めるのではなく、地域の需要と契約条件を確認する必要があります。
| 項目 | 新築アパート | 老人ホーム一棟投資 |
|---|---|---|
| 賃貸先 | 複数の個人入居者 | 主に介護施設の運営事業者 |
| 入居・賃料リスク | 各住戸の空室・賃料低下 | 運営事業者の信用・契約見直し・事業継続 |
| 立地の重点 | 住宅需要・生活利便性 | 高齢者需要・医療圏・施設供給・運営者適合性 |
| 維持管理 | 個別住戸の原状回復・修繕 | 建物設備の保全と修繕負担の契約分担 |
| 売却・転用 | 周辺賃貸市場との整合性 | 用途の専門性・運営契約の引継ぎが重要 |
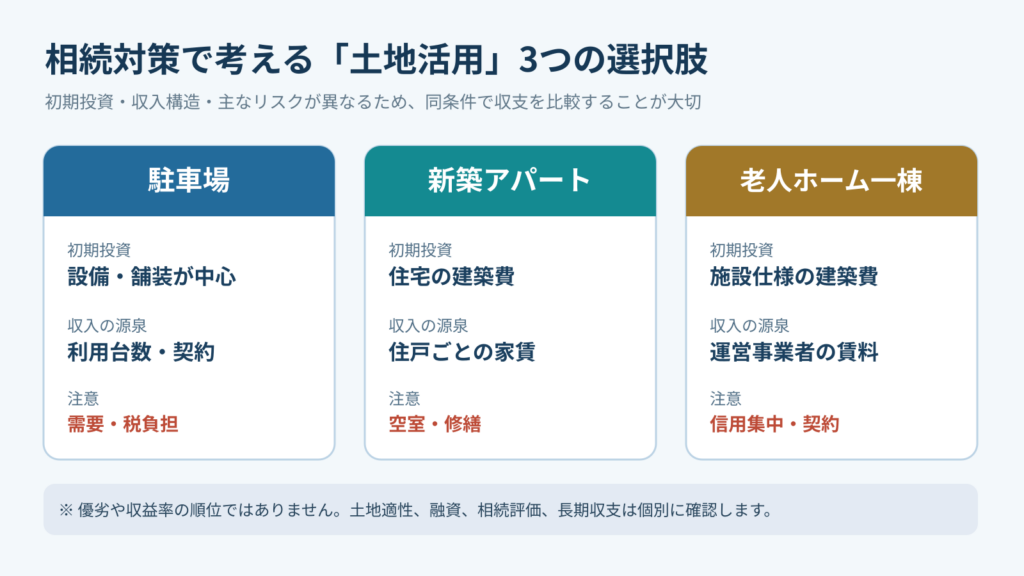
一般賃貸住宅に向く土地でも、介護施設の事業者が求める立地や敷地条件を満たすとは限りません。土地の取得費や建築費が異なれば融資の評価も変わります。
福岡で物件を選ぶときの立地と出口
福岡で土地や建物を比較するときは、家賃収入を得る期間と将来の売却をそれぞれ想定します。交通や生活の利便性、周辺の賃貸需要、維持費を確認し、相続人が保有を続ける場合と売却する場合の収支を比べましょう。区分マンションの場合は、管理費・修繕積立金や、区分所有財産に適用される評価方法も確認します。
名義の共有や生前贈与、法人化を検討する場合は、税負担とあわせて家族の意思決定のしやすさ、管理コスト、将来の売却手続きも確認してください。融資は 福岡の不動産投資で銀行の審査を受ける際のポイント をご参照ください。
小規模宅地等の特例は使える?
貸付事業用宅地等では、要件を満たす場合に限り、限度面積200㎡・減額割合50%の特例が設けられています。ただし、相続開始前3年以内に新たに貸付を始めた土地の扱い、事業・保有の継続などに条件があります。
また、貸家建付地の評価と小規模宅地等の特例は異なる制度です。相続人の条件や物件の利用状況まで検討したうえで、税理士に判定してもらう必要があります。
迷ったときは、税理士と不動産の専門家に役割分担して相談する
税理士には相続税額、取得時期と評価方法、特例・経過措置の適用などを確認します。一方で、不動産会社・建築会社には立地需要、建築費、想定賃料、金融機関からの評価、管理・売却の選択肢を相談するのが合理的です。
セイコー・エステート&ディベロップメントは、福岡を中心に土地選び、新築アパート一棟投資、老人ホーム一棟投資の事業検討を支援しています。税務を確定させる前に建築契約を急ぐのではなく、双方の専門家の意見を揃えることをおすすめします。
よくある質問
Q. 相続税対策なら不動産は買ったほうが得ですか?
得とは限りません。相続税の評価だけでなく、購入諸費用・借入金利・修繕・賃料・納税資金・売却時の見通しが異なるため、個別の比較が必要です。
Q. 2027年の見直しで、過去に建てたアパートも全て時価評価になりますか?
全てではありません。取得・新築時期や経過措置などを踏まえて判断します。最新の国税庁等の説明も確認してください。
Q. 老人ホーム一棟投資には相続税評価上の特典がありますか?
老人ホームだから自動的に特典が付くわけではありません。土地・建物の権利関係、賃貸契約、取得時期、評価規定との関係を個別確認します。
Q. 相続対策の融資は銀行に相談できますか?
不動産の取得や新築に伴う事業性資金として、融資の検討ができる場合があります。返済原資、物件収益、担保、自己資金、保有資産などを金融機関ごとに審査します。
相続対策と長期収益を一緒に考えるために
相続税の評価見直しを受け、土地活用や不動産購入を検討する順番も重要になっています。「節税のために買う」だけでなく、長く運営できる収益不動産かどうかを一緒に確かめましょう。
2026年11月21日|相続対策×老人ホーム一棟投資セミナーの詳細
出典(2026年11月16日確認)
※制度は一般的な説明です。2027年の適用範囲や税額は個別に税理士へ確認してください。