
不動産投資を考え始めたとき、多くの方が最初につまずくのが銀行融資です。「住宅ローンと同じように借りられるのか」「金利はどれくらい違うのか」「会社員でも審査に通るのか」「自己資金が少なくても始められるのか」など、疑問は尽きません。
不動産投資ローンは、賃貸アパートやマンション等の収益不動産の取得・建築を目的とする融資の総称です。融資を検討するには、借入人の年収や資産だけでなく、物件自体が生む賃料から、必要な経費と借入返済を賄えるかを確認する必要があります。
本記事では、住宅ローンとの違いから、金利・返済期間・自己資金・金融機関・審査書類までを一通り整理します。福岡で新築アパート一棟投資を検討する方にも役立つよう、土地からの新築と中古物件取得の違いも解説します。
最初に結論
- 投資用不動産には資金使途に合った融資を使い、居住用住宅ローンを自己判断で流用しない。
- 審査は「年収だけ」でも「物件の利回りだけ」でも決まらない。
- 金利・期間・返済方式・担保・保証・諸費用をまとめて比べる。
- 借入可能額より、空室や修繕が発生しても返済できる金額を考える。
【SWELL同期パターン:CTA_銀行融資力診断を導入直後に設置】
資金や返済条件を整理したい方へ。不動産投資の銀行融資力診断
不動産投資ローンと住宅ローンの違い
一般的な住宅ローンは、借入人等が居住する住宅の取得を主な目的としています。一方、不動産投資ローンは、入居者に賃貸する収益不動産の取得・建築に使われます。商品名・資金使途・審査対象は金融機関によって異なりますが、この目的の違いを最初に理解しておくことが重要です。
| 比較項目 | 住宅ローン(一般的な居住用) | 不動産投資ローン |
|---|---|---|
| 主な資金使途 | 自ら居住する住宅 | 賃貸住宅等の収益不動産 |
| 返済原資の中心 | 給与等の個人収入 | 賃貸事業の収益と借入人の返済能力 |
| 審査で重要な情報 | 個人の収入・信用・対象住宅等 | 個人財務、物件収支、土地建物、既存債務等 |
| 契約上の条件 | 居住等の要件が設定される | 投資用の用途・賃貸事業に関する条件 |
| 金利・期間 | 商品ごとに異なる | 商品・物件・借入人ごとに異なる |
住宅ローンのほうが常に一定の金利、投資ローンは常に別の金利という単純な規則があるわけではありません。ただし、住宅ローン向けの広告金利をそのまま投資用の試算に使うことは適切ではありません。どの商品が利用できるかは金融機関へ確認してください。
住宅ローンを借りて自宅を購入した後、転勤等によって賃貸に出す場合にも、融資契約の条件により事前承諾が必要になる場合があります。投資目的で最初から住宅ローンを利用してよいと考えず、資金使途の制限を確認することが大切です。
不動産投資ローンの金利は何で決まる?
不動産投資ローンの適用金利は、金融機関の商品、借入期間、担保、借入人の属性、事業の条件、時点の金融環境などにより異なります。インターネット上の古い「金利相場」や特定の人が受けた条件が、そのまま自分に適用されるわけではありません。
金利を考える際には、固定金利と変動金利の違いだけでなく、金利の見直し条件、返済期間、返済方式、諸費用を含めて確認しましょう。返済額が低い条件に見えても、手数料や保証条件、途中での金利変更などによって総負担が変わることがあります。
固定金利と変動金利
固定金利は一定の期間に金利が固定される方式ですが、全期間固定なのか、一定期間のみ固定なのかで契約内容が異なります。変動金利は市場環境や契約に定められた基準に応じ、金利が変わる可能性があります。金利の見直しと毎月返済額の見直しが同じ時期とは限らないため、具体的な契約条件を確認してください。
将来の金利を正確に予測することはできません。変動金利を検討する場合は、現時点の金利が維持されるケースだけでなく、金利が上昇した場合の返済額と年間手残りを試算することをおすすめします。
元利均等返済と元金均等返済
元利均等返済は、原則として毎回の元金と利息を合わせた返済額を一定にする方式です。ただし変動金利等の条件によって実際の返済額の扱いは変わります。元金均等返済は、元金の返済額を原則一定とし、残高に応じて利息が減る方式です。一般に当初の返済負担や総利息の推移が異なるため、返済予定表を比較すると分かりやすくなります。
返済方式の名称だけで有利不利を決めず、年間の現金収支と借入残高がどのように変化するかを確認してください。賃料が変わる場合や、将来売却する場合の残債も重要です。
借入期間が長いほど安全なのか
借入期間が長いと、同じ元本・金利・返済方式なら毎月の元利返済額が小さくなる傾向があります。一方、返済期間が長くなることで総利息負担が大きくなる場合があり、売却時に残る借入残高も変わります。短期返済は毎月の負担が重くなりますが、元金の返済が進む速度は異なります。
「毎月の手残りが大きいから最長期間が必ずよい」とは限りません。建物の経年劣化、家賃の変化、修繕費、保有期間、売却方針を合わせて判断する必要があります。また、借入期間は希望どおりに決まるとは限らず、建物の構造や築年数、金融機関の商品条件等の影響を受ける場合があります。
返済期間を比較する際の三つの数字
比較するなら、①毎月の元利返済額、②借入期間全体で支払う利息額、③10年後など一定時点の借入残高を同時に見てください。毎月の返済額が低いだけでは、出口の条件は判断できません。年間の賃料収入・維持費・修繕費を差し引いた現金収支も確認しましょう。
銀行は不動産投資ローンの審査で何を見る?
金融機関ごとの内部審査基準は公開されていない場合があり、すべての銀行が同じ項目・基準で判断するわけではありません。ただし、一般に借入人の財務状況、物件の賃貸事業、土地・建物の担保、返済計画、資料の整合性が検討対象となり得ます。
借入人の年収・勤務状況・資産
給与収入や事業収入、勤続・経営状況、預貯金・有価証券、不動産等の保有資産、住宅ローンやその他の借入残高を確認する必要があります。年収が一定額以上なら自動的に融資が通るという基準はありません。既存借入の返済負担や、投資後に残る手元現金も考慮しましょう。
物件の賃貸需要と想定賃料
土地から新築するアパートでは、賃貸住宅の需要、周辺募集家賃、建物の仕様、想定戸数・間取り、入居開始までの期間を確認します。賃料査定は大切ですが、将来の満室や賃料を保証するものではありません。空室・賃料下落を織り込んだケースも作ります。
土地・建物の評価
土地の取得価格がそのまま金融機関の担保評価になるとは限りません。土地の接道、用途地域、形状、建築条件、建物の構造、用途、維持状況などを確認し、事業収益と併せて判断される場合があります。担保評価と相続税評価も別の仕組みです。
既存借入と返済余力
すでに投資用物件を所有している場合、物件ごとの収入・運営費・借入残高・返済予定を整理します。一棟目が黒字でも、全体で大きな返済負担があれば二棟目の計画に影響します。既存物件の修繕計画や、賃料の変動も含めて検討しましょう。
自己資金はいくら必要?
自己資金について、すべての投資家に共通する正解の割合はありません。必要額は物件価格、建築計画、借入人の資産、金融機関の条件、諸費用などで変わります。自己資金を多く入れれば借入額と返済負担を抑えられる可能性がありますが、手元の現預金が減るという別のリスクもあります。
特に土地から新築する場合、土地取得費、設計・建築工事費、造成・外構、登記・税金・保険、融資関連費用、完成から賃貸開始までの資金が必要になります。建物本体工事費だけを投資額として考えると、資金不足が生じる可能性があります。
「フルローン」と「諸費用まで借りる」は違う
フルローンという言葉は一般に物件価格等に相当する借入を指して用いられますが、諸費用の扱いも含めて金融機関へ確認しなければなりません。購入価格以外の諸費用、工事費の支払時期、開業までの現金支出を含めると、借入が多い計画でも手元資金が必要になる場合があります。
「自己資金ゼロで始められる」という広告を見ても、何をゼロとしているのか、契約後にどんな支出が発生するのかを確認してください。無理に借入額を最大化するより、返済後の現金と予備資金を確保できるかが重要です。
不動産投資ローンの返済額をどう試算する?
ローンの毎月返済額は、借入額、年利、返済期間、返済方式によって変わります。元利均等返済では、月利を r、返済回数を n、借入元本を P としたとき、一般的な数式は「P×r×(1+r)^n÷((1+r)^n-1)」です。実際の金融機関の計算は端数処理や契約条件により異なります。
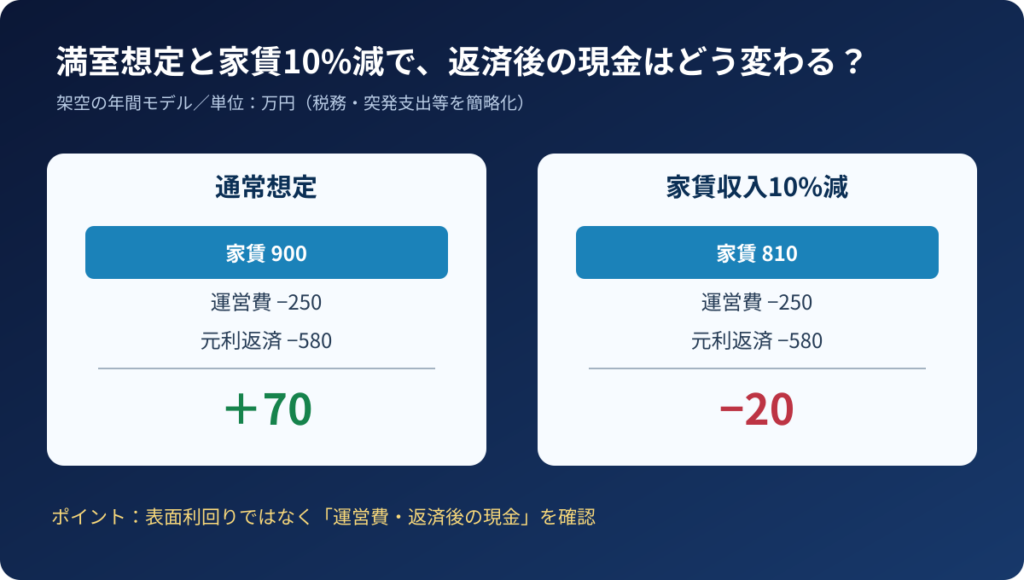
返済シミュレーションは、年間の賃貸収入から管理・保険・税金・修繕等を差し引き、さらに年間の元利返済を差し引いて確認します。表面利回りだけでは返済後の現金は分かりません。
架空の収支例で考える
年間賃料900万円、運営費250万円、年間元利返済580万円という架空例なら、単純な年間手残りは70万円です。賃料が10%減ると、他の条件が同じでも手残りはマイナス20万円になります。ここでは減価償却や所得税等の個別の扱いを省いており、実際の投資成果を示すものではありません。
| 項目 | 平常時 | 賃料10%減 |
|---|---|---|
| 年間賃料 | 900万円 | 810万円 |
| 運営費等 | 250万円 | 250万円 |
| 元利返済 | 580万円 | 580万円 |
| 単純な手残り | 70万円 | ▲20万円 |
借入時には、金利が上昇した場合や大規模修繕が発生した場合など、複数の条件を組み合わせて試算しましょう。余裕のある収支に見えても、小さな条件変化で赤字になるケースがあるためです。
地方銀行・信用金庫・ノンバンクはどう比較する?
不動産投資ローンを扱う金融機関には、銀行・信用金庫等や、ノンバンクなどさまざまな形があります。しかし、「この銀行は誰にでも融資しやすい」「この業態なら必ず金利が低い」といった一律の判断はできません。融資商品・対象地域・借入人・物件の条件を個別に確認する必要があります。
比較する項目は、金利だけではありません。返済期間、自己資金、担保・保証、手数料、土地先行取得への対応、融資実行時期、繰上返済条件などを同じ表に並べます。借入条件がよいように見えても、建築中の資金支払に対応できなければ計画を進められない場合があります。
また、金融機関の融資姿勢は時期によって変わり得ます。古い成功事例やランキング記事に記載された条件を、現在の審査方針として扱わないことが大切です。個別の審査は金融機関が行います。
土地から新築する場合の融資の流れ
中古の一棟物件を購入する場合、物件の既存の賃貸実績や修繕履歴を確認できます。一方、土地から新築する場合は、完成後の賃料や入居状況が予測に基づきます。土地売買と建築の契約が別々になることもあり、必要な資金が時期を分けて発生します。
そのため、投資家の資金状況を整理した後、土地の適性・建築計画・賃貸需要を調べ、概算の総事業費と収支を作り、金融機関との相談結果を踏まえて計画を調整する流れが合理的です。金融機関ごとの必要書類や審査の順序、融資実行方法は異なります。
土地取得を急ぐ前に確認したいこと
建築できる建物の規模、道路・地盤・インフラの条件、想定家賃に根拠があるか、融資と建築工事のスケジュールが合うかを確認します。融資承認を前提に土地の契約だけを進めると、後から資金調達できない場合に負担が大きくなります。契約条件を専門家と確認しましょう。
融資審査に必要な書類
必要書類は金融機関ごとに異なりますが、借入人に関する資料、資産・借入に関する資料、土地・建物に関する資料、事業計画が基本的なカテゴリーになります。以下は一般的な整理例です。
- 借入人:本人確認資料、収入・所得を示す資料、預貯金・保有金融資産の資料
- 既存債務:住宅ローンやその他の借入残高、返済予定表
- 土地:物件概要、登記事項、売買条件、測量・接道・用途地域等
- 建物:設計図、建築見積、工事予定、設備・仕様
- 賃貸計画:賃料査定、競合物件調査、想定入居率、管理・修繕計画
- 資金計画:総事業費、自己資金、融資希望額、年間収支、返済後現金
どの資料も数値の整合が重要です。建築費の見積が変更されたのに資金計画が旧価格のまま、賃料査定と戸数計画が合っていない、既存借入を記載していないといった不一致を避けましょう。審査に有利に見せるための資料改ざんや見せ金は絶対に行ってはいけません。
審査に通らなかったら何を見直す?
融資を受けられない場合も、原因を一つに決めつけず、確認できる範囲で借入人の財務、自己資金、土地・建物の条件、収支、借入額などを再整理します。金融機関が詳細な審査理由を開示しない場合もあるため、推測だけで判断しないことが大切です。
投資計画の規模を下げる、土地を変更する、自己資金や予備費を見直す、賃貸需要の根拠を補強するなど、計画そのものを改善できる場合があります。ただし、融資を通すために不自然な契約や数字の水増しをすることは決して選択肢ではありません。
特定の金融機関からの否決が、すべての金融機関で同じ結論になることを意味するとは限りませんが、別の金融機関で必ず通る保証もありません。投資しない判断を含めて慎重に検討しましょう。
ローン契約前に確認しておきたい失敗例
投資用ローンの問題は、審査を受ける前の情報不足だけではありません。融資を受けた後、想定した収入や支出との違いが大きくなり、現金不足に陥ることがあります。次の例は、検討事項を整理するための架空のケースです。
失敗例1:購入価格だけを見て諸費用を忘れる
物件価格は予算内だったため購入を決めましたが、登記費用、融資手数料、保険、修繕や募集準備費などを見込んでいませんでした。結果的に、取得直後の手元資金が想定より少なくなります。物件価格ではなく、購入や建築に必要な総支出と、運営開始後に残す予備資金を合わせて確認すべき例です。
失敗例2:満室想定で毎月の返済額を決める
新築アパートの満室賃料で計算したときは返済後に現金が残る見込みでした。しかし、募集期間が長くなったり家賃を調整したりすると、返済後の現金が不足します。最初から一定の空室や賃料減少を想定し、赤字になる条件を把握しておく必要があります。
失敗例3:借入期間が長ければ安全だと思う
借入期間を長くすると毎月の返済負担を抑えられる場合がありますが、借入残高の減り方や総利息、将来の売却時に残る債務も変わります。数年で売却したい方と長期保有を予定する方では、同じ期間が最適とは限りません。出口の時期を変えた試算も大切です。
失敗例4:金融機関別の古い記事を現在の条件と思い込む
過去に融資を受けた人の経験談や「通りやすい銀行」の一覧は参考になります。しかし、金融機関の融資条件や審査方針は変わり得ます。自分の属性・対象物件・地域に合う商品なのか、最新の条件を金融機関へ確認しなければなりません。
失敗例5:二棟目のために一棟目の資金を使い切る
一棟目の賃料収入が順調なとき、残った現金をすべて二棟目の頭金に回したくなるかもしれません。しかし、大規模修繕や賃料減少、金利変更が同時期に起こる可能性があります。二棟目取得後のポートフォリオ全体の返済余力を確認し、物件ごとの予備費を確保する必要があります。
融資を含めた収支計画を作るための入力表
次の表を手元のノートや表計算ソフトに写して埋めると、金融機関へ相談するときの論点が整理できます。数字が未確定の場合は「未確認」と記し、架空の希望額を確定値として扱わないでください。
| 項目 | 自分の計画で確認する情報 |
|---|---|
| 土地・建物 | 所在地、用途、取得価格・建築費、完成時期 |
| 賃貸収入 | 想定戸数、賃料、空室・募集期間の前提 |
| 運営支出 | 管理、保険、税金、共用部費用、修繕準備 |
| 借入 | 希望額、金利、返済期間、返済方式、担保・保証 |
| 自己資金 | 投入額、諸費用、取得後に残す現預金 |
| 長期の変化 | 家賃下落、金利上昇、設備交換、売却時期 |
| 既存資産 | 預貯金、保有物件、借入残高、年間返済 |
表を埋めたら、収入が減少する場合と金利や修繕費が上がる場合を計算しましょう。将来の値を当てるのではなく、どの条件で資金不足が起きるかを知ることが目的です。返済後の現金を物件単位で見るだけでなく、家計や他の物件を含む全体で確認することが重要です。
融資の相談に進む前のチェックリスト
- 資金使途に合う投資用融資を選んでいる。
- 年収だけで融資額を推測していない。
- 住宅ローンを含む既存債務を正確に把握している。
- 土地・建物の賃貸需要と総事業費を確認した。
- 満室賃料だけでなく空室・家賃下落を試算した。
- 固定・変動金利、返済方式、返済期間の条件を確認した。
- 自己資金を出した後の生活費と運営予備費が残る。
- 修繕と設備更新の費用を長期計画に入れた。
- 借入残高と売却時期を考えた出口計画がある。
- 提出資料の数字は原本・実績と一致し、見せ金や改ざんがない。
確認できていない項目がある場合は、まず資料収集や専門家への相談から始めましょう。融資審査を通過することだけに意識が向くと、運営を続けるために必要な資金の検討が後回しになりがちです。長期の賃貸事業として成立するかを最初に確かめることが、後悔の少ない投資判断につながります。
銀行と相談した内容も記録しておくと、検討が進めやすくなります。相談日、担当窓口、対象とした土地・建物、提出資料、提示された条件、未確認事項を整理し、別の条件を比較するときには同じ前提を使用します。正式な融資承認と、一般的な相談段階での見通しを混同しないことも重要です。融資条件が変われば、収支と自己資金計画を更新しましょう。
よくある質問
会社員でも不動産投資ローンを組めますか?
会社員の方でも相談できる金融機関・商品はあります。ただし、年収だけで可否が決まるわけではありません。自己資金、既存借入、物件の収支・担保等に応じて審査されます。
住宅ローンが残っていると不利ですか?
住宅ローンの借入残高と返済額は財務状況を考えるうえで重要です。ただし、それだけで融資が不可能になるとは限りません。賃貸事業の収支と合わせて金融機関に相談する必要があります。
変動金利と固定金利のどちらがよい?
保有期間、金利上昇への対応力、返済後収支、契約上の条件で判断が変わります。将来金利を正確に予測できないため、複数ケースで試算しましょう。
フルローンなら自己資金は不要ですか?
そうとは限りません。諸費用、完成前後の支出、修繕や空室の予備資金が必要になります。融資の範囲と自己資金の使い方を確認してください。
収益物件の利回りが高ければ審査に通りますか?
利回りは事業評価の一要素に過ぎません。賃料の根拠、維持費・修繕費、借入返済、土地建物、借入人の財務なども検討されます。
融資力を確認してから不動産投資を考える
同じ「借入可能額」という言葉でも、金融機関が暫定的に示す検討額、担保評価に基づく計算額、審査後の正式な承認額は同じではありません。土地の売買契約・建築請負契約・融資申込の順序を決める際には、どの段階の回答なのか、条件が付いているか、有効期限はあるかを確認してください。資金実行までに必要な期間も計画全体に影響します。事業者と金融機関の確認事項を一つの工程表に整理することが大切です。
福岡で不動産投資ローンを検討するなら、銀行名を探す前に、借入人と物件の条件を整理することから始めましょう。金融機関との対話に必要な資料を整えることで、土地や建物の事業計画に無理がないかも確認できます。
関連記事 融資審査で見直したい資料・物件と返済条件
出典・参考資料
※本稿は2026年11月17日確認の一般的な解説です。金利・融資条件・審査方針は金融機関で異なり、変更される可能性があります。数値例は架空であり、融資や投資成果を保証するものではありません。