
「不動産投資に興味はあるけれど、最初に何を調べればいいのか分からない」「会社員でも一棟アパート経営はできるのか」「自己資金や銀行融資はどのくらい必要なのか」。初めて不動産投資を考えると、調べることの多さに戸惑うかもしれません。
インターネットには、高い利回りや資産形成の成功例を強調した情報もあります。しかし、投資対象や借入条件は人によって違い、他人の成功例がそのまま自分に当てはまるわけではありません。大切なのは、何を買うかを急いで決めることではなく、目的・家計・借入・賃貸事業の見通しを順番に確認することです。
この記事では、不動産投資の種類と仕組みから、自己資金、融資、物件比較、運営、出口までを一つの流れで解説します。福岡で不動産投資を検討する方にも参考になるよう、土地から新築する一棟アパート投資の特徴も取り上げます。読み終えたとき、最初の相談で何を確認すればよいか整理できる構成です。
初心者向けの入口: 福岡の不動産投資セミナーを確認する|不動産投資の銀行融資力診断
不動産投資は「物件を買う」だけの行為ではない
不動産投資では、住宅やアパート、マンション、店舗などを取得し、主に賃料収入や売却代金によって収益を得ることを目指します。家賃を受け取ること自体は分かりやすい仕組みですが、同時に貸主として修繕、入退去、保険、税金、借入返済などの費用と責任を負います。
会社員が本業を続けながら取り組む場合は、物件の管理業務を専門会社へ委託できることがあります。ただし、管理を委託すれば投資の判断責任がなくなるわけではありません。入居者募集の条件、設備更新の予算、借入返済、売却判断はオーナー側に残ります。
収益は大きく「インカムゲイン」と「キャピタルゲイン」に分けられます。前者は家賃収入から費用を差し引いた継続的な収入を、後者は売却時の利益を指します。どちらも確定したものではありません。購入価格より安く売る場合や、費用の増加で家賃収入が赤字になる場合もあります。
初心者は、家賃が入ってくることだけでなく、賃貸住宅事業を長く維持することを想像すると、必要な準備が明確になります。
最初に決める三つのこと:目的・期間・許容できる負担
不動産投資の目的は人によって違います。毎月の手取り収入を増やしたい人、定年後の資産形成を考える人、資産を分散したい人、将来複数棟の保有を検討する人では、適した規模や資金の使い方も変わります。
最初の質問は「いくら儲けたいか」だけではありません。「いつまで保有するつもりか」「給与が減ったときに賃貸経営の不足を補えるか」「家族の生活費や教育費を確保できるか」も考えます。将来の転職、転勤、住宅購入、介護など、生活の変化が投資に与える影響も無視できません。
一棟目の購入から数年後に買い増す計画なら、自己資金をどの程度残すか、既存の借入が次の審査にどう影響するかも確認しておきます。最初の物件で資金を使い切ると、その後に修繕や空室が発生したときの対応力が低下します。
自分に合った投資対象を選ぶために、次のような一行メモを作ってみてください。
- 目的:月々の資金収支を重視する/長期の資産形成を重視する/まだ決めていない
- 保有:短期間での売却を想定する/中長期保有する/複数案を比較する
- 優先:価格の低さ/立地と賃貸需要/現金の余裕/管理の手間の少なさ
- 制約:住宅ローン、育児・介護費、勤務先ルール、転居予定、利用できる自己資金
ここを曖昧にしたまま物件だけ比較すると、毎回評価軸が変わり、他人の意見に左右されやすくなります。
区分マンション・中古一棟・新築一棟を比較する
区分マンションの特徴
マンションの一室を保有する形態です。物件ごとの投資総額を一棟より小さく抑えられる場合があります。建物全体の共用部分は管理組合などの仕組みが関係しますが、自分の判断だけで大規模修繕や管理方式を決められない面もあります。一室の入居者が退去すると、その住戸からの家賃収入は一時的にゼロになります。
中古一棟アパートの特徴
複数戸を一括して保有する形態です。複数の賃料収入を得られる一方、建物や設備の老朽化、修繕履歴、法令への適合状況、既存入居者の状況を丁寧に調査する必要があります。表面利回りが高く見えても、改修・設備交換の支出が重くなるケースがあります。
土地から新築する一棟アパートの特徴
土地を選び、周辺需要に合う間取り・設備の建物を企画して賃貸経営を始めます。計画段階から建物の仕様を検討できる一方、土地取得、建築、融資、入居募集までの工程が長くなり、工事費や引渡し時期の変動に注意が必要です。新築だから空室がない、将来の修繕が不要ということではありません。
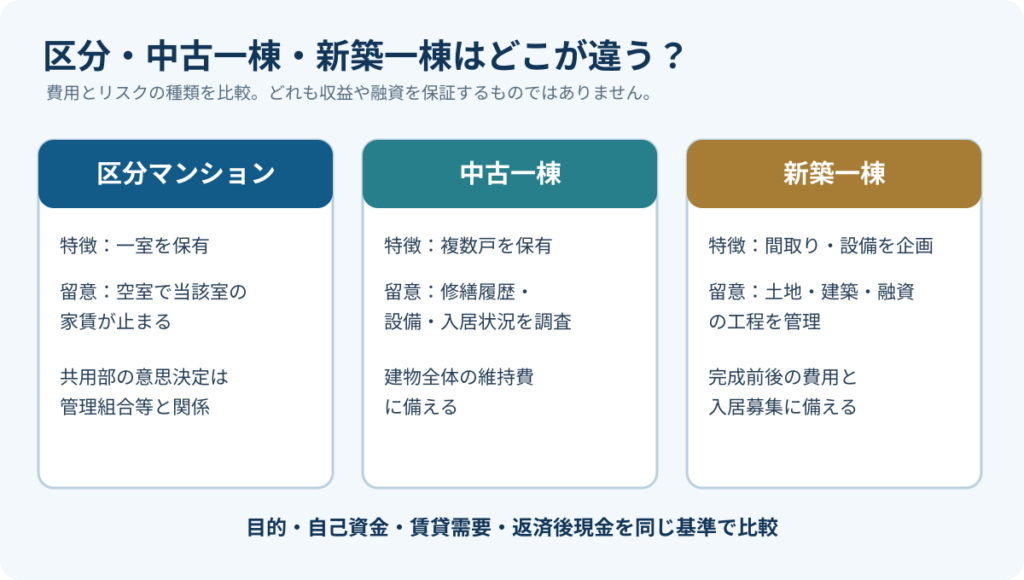
どの方法も利益を保証しません。目的、資金、地域、物件の状態、融資条件と合わせ、同じ基準で比較してください。福岡投資ナビでは、新築アパートを中心に、金融機関の評価も踏まえた検討方法をお伝えしています。
手順1:貯蓄・家計・借入を一覧にする
物件情報サイトを見る前に、自分の資金状況を把握しましょう。給与、その他の収入、預貯金、金融資産、住宅ローン、自動車ローン、教育関連支出、固定費などを一覧にします。家計が毎月赤字であれば、投資収入を当てにする前に支出と資金繰りの確認が必要です。
自己資金とは、預貯金の全額を不動産購入に充てることではありません。生活を守る予備費、将来のまとまった支出、賃貸経営の空室・修繕に備える現金を除いて考えます。融資で不動産の大部分を賄える場合でも、登記や融資費用など一部の費用は別途資金が必要な可能性があります。
「頭金は物件価格の何割必要」という話を見かけますが、正解は一律ではありません。金融機関、物件、借入人の財務状況、資金使途によって変わります。ネット上の比率だけを信じ、資金不足になることのないようにしましょう。
自分の資金を把握する時は、現在だけでなく、工事期間中・入居開始後・数年先の三時点で考えるのがおすすめです。途中で支払う費用、税金の時期、借入返済の開始時期を揃えて比較すると、手元現金の不足しやすい月が分かりやすくなります。
手順2:融資を理解してから物件価格帯を考える
自己居住用の住宅ローンと、賃貸事業用の不動産投資ローンでは、資金の使い道や審査の考え方が異なります。賃貸物件に自己居住用ローンを流用する前提で計画を組むことは避けてください。
投資用ローンでは、借りる人の収入・資産・既存借入だけでなく、物件の収益性、担保、賃貸需要、管理・修繕、事業計画などが審査項目になる場合があります。給与年収が高くても、物件の収支が弱ければ希望の条件が得られないかもしれません。反対に、利回りが高く見える物件でも、金融機関が物件の収益や担保を慎重に評価することがあります。
融資条件の比較では、金利だけでなく返済期間、返済方式、手数料、保証条件、資金実行時期、金利が変動した場合の負担を見てください。返済期間が長くなると毎月の返済を抑えられる可能性がありますが、総利息負担が増える場合もあります。借りられる上限まで借りることが、健全な経営と同じ意味ではありません。
初めから銀行を一つに絞る必要はありません。まずは希望する事業の内容と資金計画を整理し、専門家や金融機関へ確認しましょう。
融資の相談前に条件を整理する: 不動産投資の銀行融資力診断。診断は正式審査や融資承認を意味するものではありません。
手順3:エリア・入居者・家賃相場を調べる
物件の立地がよく見えても、賃貸住宅として必要とされるとは限りません。駅からの距離、通勤・通学の動線、周辺施設、駐車場需要、競合物件、築年数別家賃相場などを確認します。福岡市、北九州市、久留米市など市の名前だけでなく、駅・町丁目・徒歩分数など実際の募集条件の単位まで細かく比較してください。
単身者向けの間取りを検討しているなら、近隣にどのような入居者が多いと考えられるか、類似の募集物件がどのくらいあるか、設備競争は激しくないかを確認します。学生向けと社会人向けでは家賃水準や入退去の時期が異なる場合もあります。
家賃想定の根拠には、募集賃料と成約賃料の違いもあります。広告に表示される賃料は必ずしもその条件で入居が決まった実績ではありません。可能なら管理会社等の現場情報と併せて確認し、周辺物件の築年数・面積・設備・駅距離の差を調整して判断します。
候補地は昼と夜、平日と休日で環境が違う場合があります。騒音、周辺施設、夜道の明るさ、交通量等は現地を歩いて確かめたい項目です。土地が安いから、想定表面利回りが高いからという一点で決めないことが重要です。
手順4:利回りより「返済後の現金」を見る
表面利回りは、年間満室想定家賃を物件価格などで割った単純な指標です。管理・修繕・保険・税金等の運営支出や借入返済を直接表してはいません。利回りの分母に何を含めるかが資料によって違う場合もあるため、比較するときは総事業費の定義を確認しましょう。
例えば年間家賃収入が900万円、管理・税金・保険・修繕の準備等が250万円、年間借入返済が580万円であれば、単純計算の返済後現金は70万円です。この段階では、所得税等の個別事情や大きな突発支出などを簡略化しています。仮に家賃収入が810万円まで下がり、他の条件が変わらなければ返済後現金はマイナス20万円になります。
このように満室時に黒字でも、空室や家賃下落で家計から補填が必要になる場合があります。金利上昇、管理費上昇、修繕費増加など、複数の悪化要因が同時に起きるケースも試算しましょう。特に給与からの補填を前提とする計画では、病気・転職・産休育休等で給与が変動する可能性も考慮したいところです。
手順5:契約・引渡し・入居募集の流れを知る
物件取得には、資料確認、事業計画、融資申込、契約、決済・引渡し、管理・募集などの工程があります。中古物件購入と土地からの新築では、必要な契約や資金実行の時期が異なります。土地から新築する場合は、土地の契約、建物の設計・請負、建築確認、着工、竣工、引渡し、入居募集と複数の関係者が関わります。
契約直前は、投資家にとって最も判断を急ぎやすい場面です。「この土地は今日決めなければなくなる」と言われても、金融機関の正式な融資結果や建築条件が未確認のまま進めることにはリスクがあります。手付金、融資に関する条項、解除条件、工程遅延時の扱い、追加工事の費用負担などは、契約書と重要事項説明の内容を専門家と確認してください。
完成や引渡しが予定どおりでも、すべての住戸がすぐに入居済みになるとは限りません。募集開始のタイミング、広告費、家賃設定、設備の魅力、周辺競争を踏まえて、賃料が入るまでの資金繰りに余裕を持ちましょう。
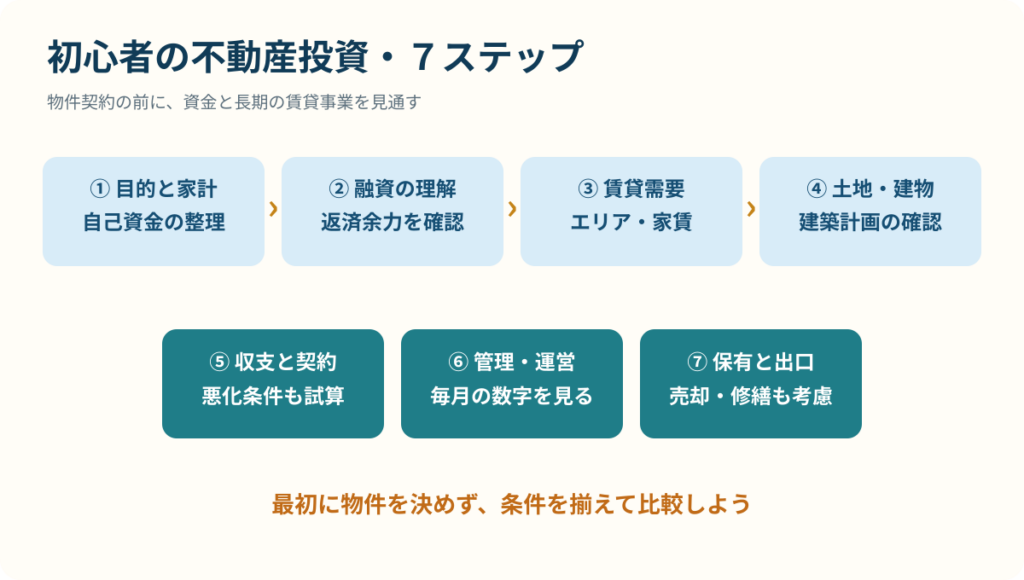
手順6:管理を任せる範囲と年間費用を決める
賃貸住宅では、家賃集金、入退去、設備故障、苦情、原状回復、契約更新、修繕、法定点検など、継続的な対応が必要になります。管理会社へ委託する場合は、何を代行し、何をオーナーが判断するか、月額費用と追加費用が発生する条件を確認します。
「管理料が安い」という一点だけでは比較できません。入居者募集の実績や募集方法、報告の頻度、退去対応の進め方、修繕見積りの手続き、緊急時の連絡体制も重要です。家賃保証・サブリース等を利用する場合は、賃料改定や契約解除、修繕負担の条項をよく確認してください。保証という名称があっても、将来の家賃収入が無条件で固定されるとは限りません。
自主管理を選ぶ場合も、夜間・休日の設備トラブルや長期不在への対応を考える必要があります。会社員の場合、仕事中に連絡を受けられない場面があるからです。どの方式でも、毎月の収支報告に目を通し、想定と実績の差を確認する習慣が大切です。
手順7:税金・記帳・出口を長期計画に入れる
不動産投資には、取得時の税金や登記関連費用、保有中の固定資産税等、賃貸所得に関する申告、売却時の税負担などが関係します。具体的な税額は物件や所有形態、特例要件、保有期間などにより異なります。居住用不動産の特例を投資用物件にも使えると推測することは避け、税理士・行政窓口等へ個別に確認しましょう。
会計上の利益と手元現金も一致しません。建物の減価償却費は会計・税務上の費用として扱われますが、借入元金返済は経費にならないため、税務上の黒字とキャッシュフローが異なることがあります。確定申告のための領収書・請求書・返済予定表・管理報告等を継続して保管する体制を考えてください。
売却を考えるときは、査定価格だけでなく、売却手数料、借入残高、税金、買主の融資条件、引渡しまでの費用を見積もる必要があります。「将来必ず高く売れる」という想定に依存しない保有計画が重要です。長期保有するなら築年数に応じた修繕と設備更新の計画を、途中で売るなら市場環境に左右される可能性を考えましょう。
初心者が陥りやすい七つの思い込み
1.表面利回りが高い物件ほど有利
表面利回りは入口の比較指標であり、経費・税金・返済・空室・売却費用を反映しません。築年数が古く修繕費が大きい物件や、周辺の賃貸需要が弱い地域では、見かけの利回りと実際に残る現金が乖離することがあります。物件比較の表には表面利回りと合わせて、想定空室、運営経費、返済後現金を記入してください。
2.会社員なら銀行は必ず融資してくれる
安定した給与収入は確認項目の一つになり得ますが、金融機関は借入人と物件の両面を確認します。職業名だけで承認が決まるわけではありません。「年収○万円ならいくら借りられる」という情報を見ても、現在の審査基準や希望する土地・建物の条件が一致しているとは限りません。
3.新築なら修繕や空室の心配がない
新築時は設備が新しくても、故障や入退去、経年変化、競合の新築物件が増える影響はあり得ます。将来の設備交換や外壁・屋根等の維持を想定せず、最初の数年間の数字だけで判断しないようにしましょう。
4.家賃保証があれば損失は出ない
サブリース・家賃保証は契約条件によって仕組みが異なります。契約途中の賃料改定、修繕負担、免責期間、解除条件などがあれば、広告で示された家賃が永続的に確定するとはいえません。重要事項や契約書の条項を自分で理解することが大切です。
5.初期費用さえ払えば、追加の現金は不要
賃貸経営では、入退去に伴う原状回復、賃貸募集費、固定資産税等、設備修繕、自然災害時の自己負担などが発生する可能性があります。購入時にすべての預貯金を投入すると、想定外の支出を借入や家計の補填で賄うことになるかもしれません。初期費用と経営予備費は分けて管理しましょう。
6.節税できれば収益性は低くてもよい
税金の取り扱いが投資判断に影響する場合はありますが、税務上の費用と現金支出は同じではありません。減価償却があるから安心、赤字を作れば有利、といった単純な考えで大きな投資を決めることは避けたいところです。税の効果がなくても成立するかを先に試算し、税理士の確認を受けてください。
7.将来高く売れば問題を解決できる
売却価格は賃貸需要、建物の状態、金利や買い手の融資環境、市況等に左右されます。買い手が見つかるまでの管理費や返済が続く可能性もあります。最初から高い売却価格を置かないと採算が合わない計画には慎重になる必要があります。
「買う前・保有中・売る前」で確認したい数字
投資家が混同しやすい三つの期間について、管理すべき数字を分けます。
| 時点 | 確認する数字 | 目的 |
|---|---|---|
| 購入・建築前 | 土地代、建物代、諸費用、自己資金、借入額、資金実行日 | 完成まで資金が足りるか |
| 運営中 | 実際の家賃、空室、管理費、税金、修繕、返済、現金残高 | 継続して経営できるか |
| 売却検討時 | 売却想定価格、残債、手数料、税金、修繕履歴 | 手元にいくら残る可能性があるか |
例えば、購入時の借入額だけを見て「大きな資産を取得した」と考えても、資産額と借入残高の差が小さければ、売却時に現金が十分残らない場合があります。現金が毎月余ることと資産価値が上昇することも別です。資産・負債・現金を別々に管理すると、判断がしやすくなります。
一棟目から二棟目を考える場合も、「今の物件の収入」だけを基準にしないことが重要です。返済残高、修繕予定、追加投資に使える資金、既存物件の運営実績は金融機関への説明に関係する可能性があります。買い増しを急ぐ前に、一棟目の計画と実績を定期的に照合しましょう。
相談前に作っておきたい初心者向けの一枚メモ
専門家に相談する際は、詳細な事業計画を一から作る必要はありません。次の項目を一枚にまとめるだけでも、話が具体的になります。
本人・家計の情報:年齢・勤務形態、年間収入、住宅ローン等の借入、投資に充てる資金の目安、手元に残したい生活予備費。個人情報は安全な方法で扱い、公開の場に記載しないでください。
投資目的と希望:毎月のキャッシュフロー、保有年数、将来的な売却・買い増し、希望エリア、物件種類、管理にかけられる時間。すべて未確定でも構いません。
分からないこと:自分の場合の融資手続き、土地と建物の総事業費、賃料の根拠、諸費用、税金、管理会社、出口の考え方。質問を箇条書きにして持参すると、聞き漏らしを減らせます。
相談先からプランを提案されたら、会社や担当者への印象だけで決めず、費用の内訳、家賃相場の調査方法、融資の前提、悪化シナリオ、管理契約条件などを確認してください。判断材料が不足しているときは、資料の追加と検討期間を求めてよいのです。
不動産投資初心者のよくある質問
Q.年収が高くなくても不動産投資を始められますか?
投資対象の価格、自己資金、生活支出、既存借入、金融機関の審査方針などに左右されるため、年収だけで一律の可否は判断できません。賃貸事業の安定性や借入人の財務も関係します。無理な借入を前提にすることなく、自分の条件に合う規模を調べましょう。
Q.投資用の住宅ローンは使えますか?
不動産投資は賃貸事業であり、本人が住むことを前提とした住宅ローンとは資金使途が異なります。金融機関との契約に反する目的で借りることは避け、投資用・事業用融資の条件を確認してください。
Q.初心者にはワンルームと一棟のどちらがおすすめ?
一方がすべての人に優れているわけではありません。投資総額、空室リスクの分散、建物への管理権限、融資、修繕の規模、将来の売却しやすさなどが異なります。個別の資金計画と目的を軸に比較する必要があります。
Q.満室の想定なら黒字ですが、購入してよいですか?
満室は一つの前提にすぎません。空室、家賃下落、金利上昇、修繕費増加を組み合わせた試算で、返済と生活費を維持できるかを確認してください。保有期間中に一度も退去がないという前提は置きにくいものです。
Q.福岡のどこに投資するべきですか?
地域名だけで断定せず、物件の間取り・築年数と、周辺の入居者像、交通手段、家賃相場、競合、土地条件、建築費を一体で判断しましょう。市区町村全体の平均値だけでは、個々の土地の賃貸需要は把握できません。
Q.税金や確定申告が難しそうです。
賃貸収入と費用を記録し、請求書・領収書・返済予定表などを保管する仕組みを初めに作ることが大切です。取得時・保有中・売却時で税の種類や扱いが変わるため、税理士や税務署など公的な相談先へ確認してください。
Q.最初の一歩は何をすればよいでしょうか?
投資目的、家計、自己資金、既存借入、希望する投資対象を簡単に整理し、賃貸経営と融資の仕組みを学ぶところから始めましょう。金融機関の審査は個別判断です。相談段階の回答や簡易診断と、正式な融資承認は区別する必要があります。
まとめ:初心者が最初にするべきこと
不動産投資初心者に必要なのは、早く物件を決めることではなく、自分の目的と資金条件に照らして「続けられる賃貸事業か」を判断できるようになることです。種類の比較、家計の確認、融資、賃貸需要、返済後現金、管理、税金、出口を一つずつ学ぶことで、広告の利回りや経験談だけに頼らずに検討できます。
出典・参考資料
※2026年11月17日時点の一般的な解説です。金融機関の審査基準、税の扱い、法令や管理条件は案件ごとに異なります。数値は架空の例であり収益や融資を保証しません。