公務員が不動産投資に関心を持ったとき、最初に気になるのは「副業禁止なのに家賃を受け取って大丈夫か」という点ではないでしょうか。公務員は原則として職務への専念や公正性の確保が求められますが、自分の資産である不動産を保有し、一定の条件で貸すことが全面的に禁止されているわけではありません。重要なのは、所有するだけなのか、一定規模の事業として賃貸するのか、そして所属先の規程がどのように定めているかです。
インターネットには「公務員の不動産投資は5棟10室までなら大丈夫」「家賃収入が500万円を超えたら禁止」という説明が見られます。しかし、一般職の国家公務員の自営兼業に関する基準は2026年4月に見直されました。古い解説をそのまま信じるのではなく、現在のルールを確認する必要があります。さらに地方公務員には勤務先の自治体等の独自の取扱いがあり、同じ判断が当てはまるわけではありません。
この記事では、公務員と不動産投資の関係を制度確認、物件規模、管理委託、資金調達、確定申告、将来のリスクという順に、初心者の方にも分かるように整理します。個別の服務判断は所属先の人事・服務担当、税務判断は税理士に相談してください。特定の投資を勧めるものではなく、融資や利益を保証するものでもありません。
初めて検討する方へ。不動産投資セミナーを見る。勤務先の兼業ルールは所属先へ確認してください。
高木 政利(たかぎ まさとし)
株式会社セイコーエステート&ディベロップメント 代表取締役
福岡の不動産投資・アパート経営の専門家
福岡市を拠点に、不動産投資の企画・建築・資産形成支援を手がける「株式会社セイコーエステート&ディベロップメント」代表。一棟アパートの新築・土地活用・空室対策・創業融資支援に精通し、福岡エリアの実需と投資ニーズを熟知したプロフェッショナル。これまでに数十件以上の投資用不動産の設計・建築・収益改善を手がけ、多くの個人投資家や経営者から信頼を得ている。
「福岡で堅実な不動産投資をしたい方に、現場視点でリアルな情報を届けたい」という想いから、『福岡投資ナビ』を運営。
結論:公務員の不動産投資は一律に禁止ではない
まず、株式や投資信託などを保有する投資行為と、不動産を継続的に賃貸して経営する行為は、服務上の考え方が同じとは限りません。一般職の国家公務員には国家公務員法第103条などに基づく営利企業の役員等との兼業制限があり、一定の自営に該当する不動産賃貸については承認が必要となる場合があります。一方、所有する不動産を小規模に貸すことが直ちにすべて「禁止された副業」になるわけでもありません。
注意したいのは、「承認が不要になる場合がある」という話と、「職務との利害関係や勤務への支障を考えなくてよい」という話は別だということです。例えば勤務先で特定の不動産会社や金融機関への許認可、契約、監督等を担当している場合には、利害関係が問題となる可能性があります。募集や家賃の集金を勤務時間中に自分で行って本業に支障を生じさせることも避ける必要があります。
つまり、公務員が不動産を購入できるかを判断するときは「副業禁止ですか?」という一言では不十分です。所属先の区分、具体的な物件の規模、家賃収入、建物用途、管理を誰が行うかを明らかにしてから確認する必要があります。
有名な「5棟10室」とは何の基準なのか
公務員の不動産投資について調べると、「5棟10室」という表現をよく目にします。これは一般職の国家公務員の自営兼業に関する運用で、不動産賃貸が一定の規模に達したかを判断する要素の一つです。独立した家屋の賃貸が5棟以上の場合、独立家屋以外の建物で賃貸できる独立した区画が10室以上の場合などが規定されています。
ここでいう5棟は、独立家屋についての基準です。アパート一棟を持っている場合でも、その建物に何室の住戸があるかが関係します。例えば8室の新築アパートを一棟所有する計画と、12室のアパートを一棟所有する計画では、規模に関する判定が異なる可能性があります。これは一般的な理解のための例であり、実際の自営該当性はその他の所有物件、賃料、用途、管理形態等を含めて確認する必要があります。
また、5棟や10室という数字が規程にあるからといって、それ未満なら何をしても許されるという意味ではありません。建物の使い方や駐車場等の規模、勤務先との利害関係が問題になることもあります。将来二棟目・三棟目へ増やしたい人は、最初の一棟だけではなく、保有物件全体での基準を考える必要があります。
土地・駐車場・特殊な用途にも別の確認事項がある
土地の賃貸契約件数や駐車場の台数、建物設備・用途によって、自営の取扱いが異なる場合があります。例えば人事院の運用では、一定の土地賃貸件数や駐車台数について基準が示されています。また、劇場、娯楽施設、旅館、ホテルなど特定業務の用途の賃貸が、通常の居住用賃貸とは別に問題になる場合があります。これらを一般住宅の戸数ルールだけで判断することは避けましょう。
新築アパートと老人ホーム一棟投資を比較する場合も同様です。施設物件を一つの運営事業者に貸す形は、通常の共同住宅とは用途や契約関係が異なります。「一棟だから5棟には届かない」という理由だけで所属先への確認を省くことは危険です。取得前に物件用途、契約形態、賃料の規模、管理の方法を示して人事担当へ相談してください。
2026年4月に何が変わった?賃料収入の基準を正しく読む
人事院は令和8年4月から、国家公務員の自営兼業制度を見直しました。以前のQ&A資料には、不動産等の賃貸料収入が年額500万円以上という基準が掲載されています。しかし現在の運用通知では、一定の不動産・駐車場賃貸について年額1,000万円以上という金額基準が示され、建物のみの賃貸で総床面積600平方メートル未満の場合を除くという条件が含まれています。戸数等の他の基準がなくなったわけではありません。
この変更を「年収の上限が500万円から1,000万円になった」と単純化するのは適切ではありません。確認すべきなのは給与年収ではなく不動産等の賃貸料収入の扱いであり、建物の床面積、その他の賃貸事業、戸数、用途など別の条件が関係します。しかも地方公務員には同じ基準が自動的に適用されません。2026年に公務員の不動産投資を調べる方は、検索結果の更新日と対象職種を必ず確認してください。
制度改正では、一定の知識・技能を生かした事業や社会貢献に資する事業についても承認の枠組みが見直されました。ただし、これと不動産賃貸の扱いを混同するべきではありません。自分が行う事業がどの類型に当たるかによって申請や判断の基準は違います。最終的な解釈は勤務先の承認権者に確認する必要があります。
国家公務員と地方公務員では何が違う?
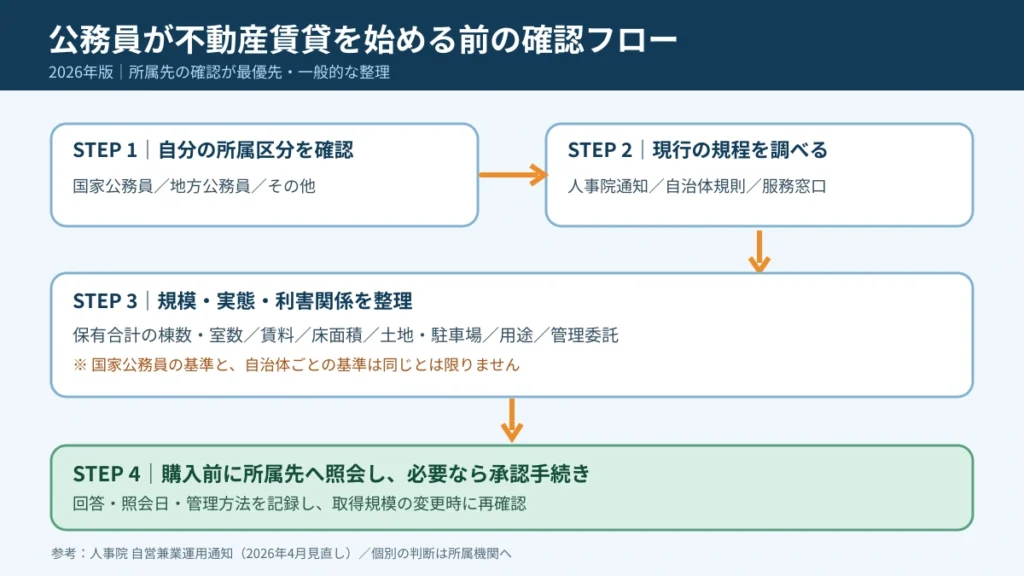
一般職の国家公務員については人事院規則・運用通知という全国共通の資料があり、該当性や承認基準を調べる手がかりになります。対して地方公務員は、地方公務員法第38条を基本としながら、自治体の条例・規則・取扱いによって判断されます。民間企業の社員や国家公務員向けの一般論を、そのまま市役所・県庁・学校などで働く全員に当てはめることはできません。
実際に自治体によって兼業制度の見直しや運用基準の公表が進んでいます。例えば2026年4月から運用する兼業許可基準を公表した自治体もあり、不動産等賃貸で何を自営とみなすか、管理をどう行うか、職務上の利害関係をどう扱うかを示しています。一方、別の自治体では旧来の賃料基準が規程に残っている場合もあります。勤務地、所属する任命権者、職務内容ごとに確認する必要があります。
「公務員」と一括りにしても、一般職の国家公務員、地方公務員、特別職、独立行政法人の職員などでは適用制度が同一ではありません。所属先に相談するときは、公務員向けのネット記事を根拠とするだけでなく、適用される正式な規程の名称と条文、手続窓口を確認することを勧めます。
事前相談では何を伝えればよいか
人事担当へ相談する際は、物件の所在、現在保有している賃貸物件、計画する建物の戸数、想定賃料の総額、賃貸する用途、所有形態、管理委託の内容を整理しておくと役立ちます。購入前で金額が確定していなければ、想定される上限や幅を示す方法もあります。どこまで資料が必要かは所属先の窓口へ確認してください。
相談のポイントは「購入してよいか」という一点ではありません。どの規模で自営に該当するか、承認や許可が必要になる場合の申請時期、勤務場所や職務が変わったときの再確認、管理会社に委託する必要性なども質問したいところです。担当部署への照会の日時と回答内容を記録し、制度変更や物件増加時に見直せるようにしておくことが実務的です。
不動産会社や銀行は資金調達や賃貸事業の相談に対応できても、勤務先独自の服務規程の最終判断を代行できるわけではありません。物件探しより先にこの確認を済ませておけば、購入後に兼業手続きで悩むリスクを抑えられます。
「管理会社へ全部任せる」だけで兼業問題は解決する?
結論からいえば、管理委託は重要な対策ですが、委託した事実だけで自営兼業の判定から外れるとは限りません。管理の実態と事業規模を分けて考える必要があります。管理会社へ入居者募集、賃料回収、苦情受付、清掃、契約更新などを委ねれば、勤務時間に賃貸業務を行う場面を減らせます。しかし、所有者としての投資判断、資金繰り、契約上の責任まで管理会社が肩代わりするわけではありません。
公務員本人が入居者から夜間の問い合わせを受け、平日の勤務中に修理業者を手配し、毎月自ら家賃を督促する運用では、本業への支障が懸念されます。反対に、一棟の管理を全面委託する場合でも、建物の戸数・用途・賃貸収入などの客観的な規模を確認しなければ、服務上の問題を判断できません。大切なのは、管理委託の契約書と業務分担表を実態に合わせて作ることです。
委託先を選ぶ際は、募集実績、入居審査、家賃滞納への対応、退去時精算、修繕見積の比較、オーナーへの定期報告、災害対応を確認しましょう。管理料が安い会社でも、空室対策が弱ければトータルの収支が悪化します。担当者の交代や管理会社の変更が起きた際に、契約書、鍵、入居者情報、修繕履歴を引き継げるかも重要です。
公務員の「安定収入」は融資審査でどう見られる?
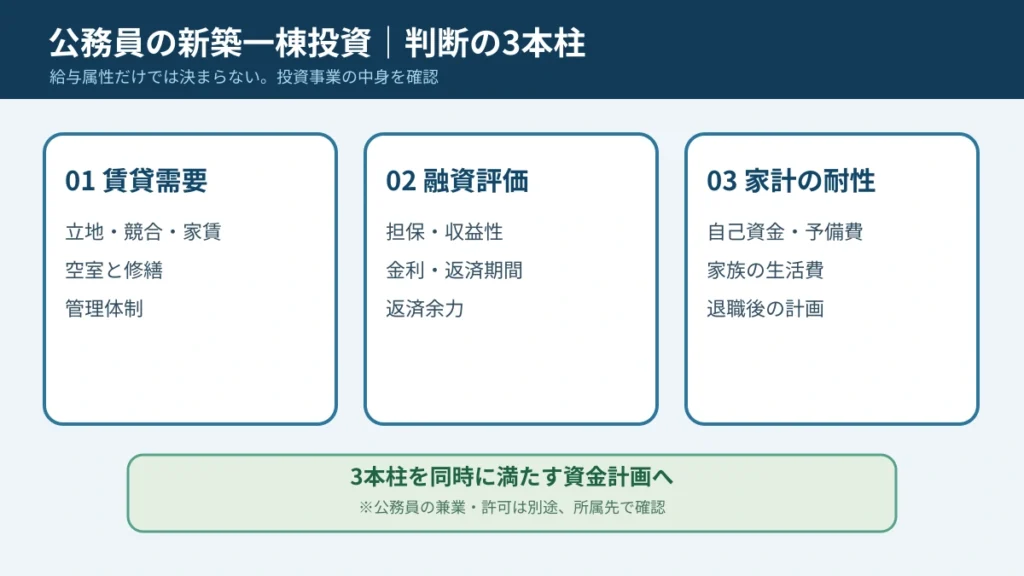
公務員は給与収入の継続性を評価してもらいやすい場合があります。ただし、銀行は給与属性だけで融資を決めません。借入額、自己資金、既存ローン、物件の担保評価、建築費、家賃の妥当性、空室の想定、維持費、返済期間などを総合的に判断します。給与が安定していても、投資物件の収益が不足すれば返済計画は不安定です。
銀行が評価するのは「本人が給与からいくら補填できるか」だけではありません。事業として賃料収入で返済できるのか、最悪のケースでも資金繰りが持つのか、次に物件を買う余力を残せるのかという視点が重要です。住宅ローンと不動産投資ローンは資金使途も審査内容も違うため、居住用住宅ローンを賃貸投資に転用する前提で計画してはいけません。金融機関の契約条件を必ず確認しましょう。
特に公務員の方は、退職金の見込みや共済制度を過大評価しないことも大切です。将来の制度・家族状況・教育費・介護費は変化します。安定した給与があるうちに借入れできたとしても、返済は数十年続きます。退職後まで借入れが残るなら、給与がなくなった後の家計と事業を別々に試算してください。
物件購入前に計算したい五つの数字
不動産投資の広告では「表面利回り」や「年間家賃収入」が目立ちます。しかし、手残りを判断するには五つの数字を見比べる必要があります。
第一は満室時の年間家賃です。募集予定賃料を一部屋ずつ足し上げ、駐車場・共益費の取り扱いも明確にします。第二は空室・滞納を考慮した実効収入です。満室が続くと断定せず、各部屋の退去と募集期間を想定します。第三は管理費・保険・税金・修繕等の運営費です。第四は融資の年間元利返済額です。第五は手元に残しておく現預金、つまり予備資金です。
例えば満室時の年間家賃が600万円、空室等による減収が30万円、運営費が120万円、年間返済が330万円という仮定なら、税引前の概算年間資金余力は120万円です。ただし、これは具体的な購入案件を推奨する数字ではありません。大規模修繕の積立や税務上の扱い、個別の借入条件などを省いた比較例です。金利上昇、想定外の退去、設備故障が重なれば余力は一気に小さくなります。
税務上の所得と、銀行口座に残る現金は別物です。元金返済は原則として必要経費に計上できず、一方で建物の減価償却費は通常、支出した年と費用計上する年が一致しません。確定申告で利益が出たからキャッシュが潤沢とは限らないのです。資金計画は現金ベースで追い、税金の試算を別に作りましょう。
福岡で新築アパートを検討するなら、ここを比べたい
福岡市中心部、地下鉄沿線、JR沿線、大学周辺、郊外の住宅地では、賃貸需要の性質が違います。中心部なら競合物件も多く、新築時に高く募集できても築年とともに条件変更が必要になる場合があります。郊外では土地取得費が抑えられる可能性がある一方、車利用や駐車場需要、駅からの距離、周辺雇用が入居者の選択に影響します。『福岡だから埋まる』という判断は避けるべきです。
具体的には、最寄り駅への徒歩経路、夜間の周辺環境、スーパーや医療施設、近隣賃貸の募集戸数、同程度の間取りの成約条件を調べましょう。広告上の賃料だけでなく、実際に入居が決まるまでの期間と、募集時に必要な礼金・フリーレントの有無なども確認します。学生向けなら卒業時の退去集中、単身会社員向けなら転勤、ファミリー向けなら学校区と駐車場など、リスクの発生時期が違います。
新築一棟には設備更新が当面少ないという一般的な利点がありますが、土地と建物を高値で取得すれば利点が相殺されかねません。断熱・省エネ・メンテナンス性も、光熱費や修繕負担を通じて選ばれやすさに関わります。建築会社の提案を受ける際は、家賃設定の根拠と修繕計画を別紙で説明してもらいましょう。
一棟目より二棟目のほうが難しくなる理由
一棟目が順調なら、次の物件を取得したくなるかもしれません。ただし公務員の場合、購入を重ねると勤務先の兼業基準への該当性が変わる可能性があります。金融機関から見ても、既存借入れが増えることで返済余力や総与信の評価が変化します。新たな物件単体の採算だけではなく、保有物件全体と家計を合わせて判断されるのです。
例えば一棟目が8室、二棟目が6室なら、合計14室になります。これは説明用の単純な例ですが、建物を一棟ずつ別の管理会社に委託しても、保有全体で戸数を確認すべきという問題は変わりません。本人名義、配偶者名義、法人名義など所有形態を変えれば自動的に公務員の兼業規程を回避できる、という安易な考え方も避けましょう。実質的な経営への関与、職務との利害関係を含めて事前に確認してください。
また、家賃収入が伸びると、設備故障の件数や修繕の同時発生も増えます。物件が複数の地域に分散していれば、災害時の復旧体制や管理会社への指示も複雑です。拡大を前提にするなら、最初から収支・契約・保証・修繕の記録を標準化しておくと、後から混乱しにくくなります。
税金はどうなる?給与所得者が押さえる基本
賃貸による収入と必要経費を適切に集計し、不動産所得を計算するのが基本です。家賃、礼金、更新料など収入の計上方法には事実関係ごとのルールがあります。借入金利息、管理委託料、固定資産税、保険料、修繕費などについても、支出した金額がすべてその年の必要経費になるとは限りません。建物取得費は減価償却を通じて費用化するのが一般的です。土地は通常、減価償却の対象になりません。
不動産所得の赤字と給与所得を損益通算できるかは内容によって扱いが異なります。土地取得のための借入金利子に対応する赤字部分などには制限があります。『不動産投資をすれば給与の税金が必ず大幅に減る』という広告は鵜呑みにしないでください。青色申告や帳簿保存、消費税、譲渡時の税額についても、規模・用途・選択している課税方式に応じた確認が必要です。
会社員向けの『副業20万円以下なら申告不要』という説明をそのまま当てはめるのも危険です。確定申告の要否は給与の状況や他の所得などで変わり、住民税の申告が必要になる場合もあります。公務員だから特別な節税商品があるというわけではありません。税理士や所轄税務署の一次情報と照らして判断してください。
参考:国税庁「不動産所得の計算」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1370.htm
二つの架空例で照会に必要な情報を確認する
最初の例は、一般職の国家公務員が建物だけを貸す計画を立てており、物件資料には室数と床面積が記載されているケースです。賃料の金額しか確認していなければ、建物のみを賃貸する場合の床面積に関する条件や、室数で判断する基準について説明できません。募集する部屋の数、賃貸を予定する建物の床面積の合計、年間の賃貸料収入の見込みを資料にまとめ、想定用途も伝えます。募集資料の面積と登記・設計資料の面積が異なるときは、どの資料を用いるべきかを担当部署に尋ねると、確認のやり直しを減らせます。
二つ目は、相続した賃貸物件を保有している地方公務員が、新たにアパートを買うか検討しているケースです。新しく買う物件の戸数だけで結論を出さず、既存の賃貸契約、運営を委ねている相手、本人の関与の程度、新規取得後の予定をまとめます。相続した時点の相談記録があっても、その回答が取得後の全体計画まで対象にしているかを勤務先に確認します。国家公務員向け資料で理解した用語は参考になりますが、照会に使用する規程名と申請様式は勤務先の案内に従います。
いずれの例でも、管理を任せる範囲だけで結論を急がず、契約締結、修繕の発注、入居者との連絡のうち自分が行う作業を具体的に示しましょう。まだ決まっていない数字は仮定と明記し、変更があった場合にどの項目を再照会するかも尋ねておきます。記録には相談した日、示した計画の版、担当部署から案内された手続と必要書類を残します。家族との共同所有や駐車場を追加する予定がある場合は、当初の照会内容に含まれていたかを振り返れるようにしておくと、後で規程を照らし合わせる際の助けになります。
よくある質問:公務員の不動産投資Q&A
失敗しないための確認リスト
公務員が投資を始めるときは、投資商品を比較する前に、所属先の規程と相談窓口を確認する。次に現在保有する建物・土地・駐車場と、新たに買う物件の規模を一覧化する。管理方法を決め、勤務時間中の対応が発生しないよう委託範囲を設計する。さらに融資条件を複数の金利ケースで試算し、満室賃料に頼らず空室・修繕を見積もる。そのうえで、物件を売る場合の想定価格と売却時費用まで考え、家計の緊急資金とは別に賃貸事業の予備費を確保する。この順番を推奨します。
重要なのは『公務員なら買える』かどうかではなく、服務上の問題がなく、家計と賃貸事業の両方が長期間持続できるかという視点です。数字と条件を整理すれば、家族や勤務先にも説明できる計画に近づきます。
取得時の比較表には、物件名・住所・戸数・用途・想定家賃・運営費・返済額・管理会社・修繕予備費・勤務先への照会状況という欄を設けると便利です。候補物件が入れ替わっても同じ基準で判断でき、家族との話し合いにも使えます。事業開始後は毎年実績値へ更新して、募集賃料と実際の入金の差、計画修繕と実際の支出の差を確認していきましょう。
まとめ:制度確認と資金計画を同時に進めよう
公務員の不動産投資は、兼業の基準、管理委託、金融機関の評価、賃貸需要、税金という複数のテーマが重なります。2026年時点では、特に国家公務員の制度改正と地方公務員の基準の違いに注意してください。検索で見つかった古い記事を参考にする場合でも、現在の勤務先の規程と運用を優先しましょう。
福岡の新築アパートを具体的に検討するなら、セイコー・エステート&ディベロップメントの銀行融資評価目線による考え方も参考になります。『今の属性で借りられる金額』だけでなく、『賃料が減っても返し続けられる額』を考える相談から始めましょう。
参考:人事院「自営兼業に関する運用通知」https://www.jinji.go.jp/seisaku/kisoku/tsuuchi/14_fukumu/1403000_S31shokushoku599.html
参考:人事院「自営兼業制度の見直し」https://www.jinji.go.jp/kouho_houdo/kisya/2512/jieikengyo_00001.html
関連記事
※本稿は一般的な情報提供であり、個別の服務判断、法的助言、税務申告、融資承認を保証するものではありません。2026年11月17日確認。個別の所属先、金融機関、専門家へ確認してください。