不動産投資の物件資料を取り寄せると、販売図面のほかに「レントロール」という表が渡されることがあります。物件価格や利回りは分かっても、部屋番号、契約賃料、共益費、入居日などが並ぶ表をどう読めばよいのか、最初は戸惑うものです。しかも、資料に書かれた家賃の合計が、そのままオーナーの手元に残るお金とは限りません。
レントロールとは、建物の各住戸・区画について、賃料や契約状況などを一覧にした資料です。既存の入居物件なら現在の契約状況を把握する手掛かりになります。一方、建築前の新築アパートなら、募集を想定する賃料を整理した「想定レントロール」であり、現時点の賃料実績ではありません。
この記事では、初めて一棟アパートやマンションを検討する方のために、レントロールの基本、各項目の読み方、売買前の確認事項、数字の落とし穴、収支計算へのつなげ方を順番に説明します。最後に、そのまま使える確認シートも掲載しました。個別物件の契約条件や金融機関の審査結果を保証するものではありませんが、購入検討時の確認漏れを減らす参考にしてください。
1.レントロールの意味は「各部屋の賃料と契約状況を見える化した表」
たとえば、8部屋あるアパートの資料に「年間満室想定賃料720万円、表面利回り7.2%」と書かれていたとします。ここで知りたいのは、720万円がどの部屋の、どの条件から計算されたものか、そして本当に毎月その金額が入るのかということです。
レントロールには、部屋別の契約賃料・共益費・使用状況・契約期間・空室などが記載されることがあります。賃借人の氏名を伏せた形で提供されるケースもあります。書式や項目は会社によって異なり、全国共通の唯一の形式があるわけではありません。
この資料の価値は、合計金額を眺めることより、部屋ごとの状態を分けて確認できることです。合計家賃が同じでも、全室稼働している物件と、数室が空室で高い募集賃料を想定している物件では、購入後の収入見通しが異なります。
また、住居だけの建物と、店舗や駐車場を含む建物では確認すべき契約条件も変わります。住戸部分の賃料だけでなく、付帯収入の有無を別欄に分けると理解しやすくなります。
2.実際のレントロールには何が載っている?
物件を判断する際、特に確認したい項目を整理しましょう。手元の表に項目がない場合は、販売会社や管理会社に「確認できる資料がありますか」と質問します。
| 項目 | 何が分かるか | 確認したいこと |
|---|---|---|
| 部屋番号・階数 | どの住戸の数字か | 全戸が載っているか、重複はないか |
| 間取り・専有面積 | 賃料の前提となる住戸仕様 | 同じ間取りで賃料が異なる理由 |
| 契約賃料 | 契約上の月額賃料 | 募集賃料や想定賃料と混同していないか |
| 共益費・管理費 | 家賃以外に入居者が支払う額 | 収入計算で二重計上していないか |
| 敷金・保証金 | 契約時の預り金など | 返還義務や承継条件がないか |
| 入居・退去状況 | 空室の有無 | 退去予定や申込中を入居済みにしていないか |
| 契約開始日・更新日 | 賃貸借契約の時点 | 長期契約、更新、退去予告の内容 |
| 駐車場・その他収入 | 付帯収入 | 契約の実在と解約可能性 |
| 備考欄 | フリーレント等の特約 | 賃料減額、滞納、特殊条件 |
「レントロールをもらったから確認は終わり」と考えるのは早計です。これはあくまで一覧表であり、通常は一部の取引情報をまとめたものです。必要に応じて契約書、入金台帳、管理会社の送金明細、修繕履歴などと照らし合わせます。
3.【架空例】8部屋のレントロールを読み解いてみる
次は説明用に設定した架空のアパートです。実在物件、成約事例、当社の販売実績ではありません。
| 部屋 | 状態 | 月額賃料 | 共益費 | 特記事項 |
|---|---|---|---|---|
| 101 | 入居中 | 67,000円 | 3,000円 | 3年前から契約 |
| 102 | 入居中 | 65,000円 | 3,000円 | 翌月退去予定 |
| 103 | 空室 | - | - | 募集予定賃料70,000円 |
| 104 | 入居中 | 70,000円 | 3,000円 | 今月入居、フリーレント1か月 |
| 201 | 入居中 | 70,000円 | 3,000円 | 長期入居 |
| 202 | 入居中 | 72,000円 | 3,000円 | 更新済み |
| 203 | 入居中 | 68,000円 | 3,000円 | 家賃一部滞納を確認中 |
| 204 | 入居中 | 73,000円 | 3,000円 | 契約済み |
契約賃料のある7室の合計は485,000円です。共益費7室分21,000円を含めると506,000円ですが、103号室の募集予定賃料70,000円を加えて「現況収入576,000円」としてはいけません。103号室はまだ契約収入がないからです。
さらに102号室には退去予定があり、104号室はフリーレントの条件によって当月の入金が通常より少なくなる可能性があります。203号室の滞納も、単に契約上の賃料を合計しただけでは見えてきません。契約があること、請求していること、実際に入金されることは別の段階です。
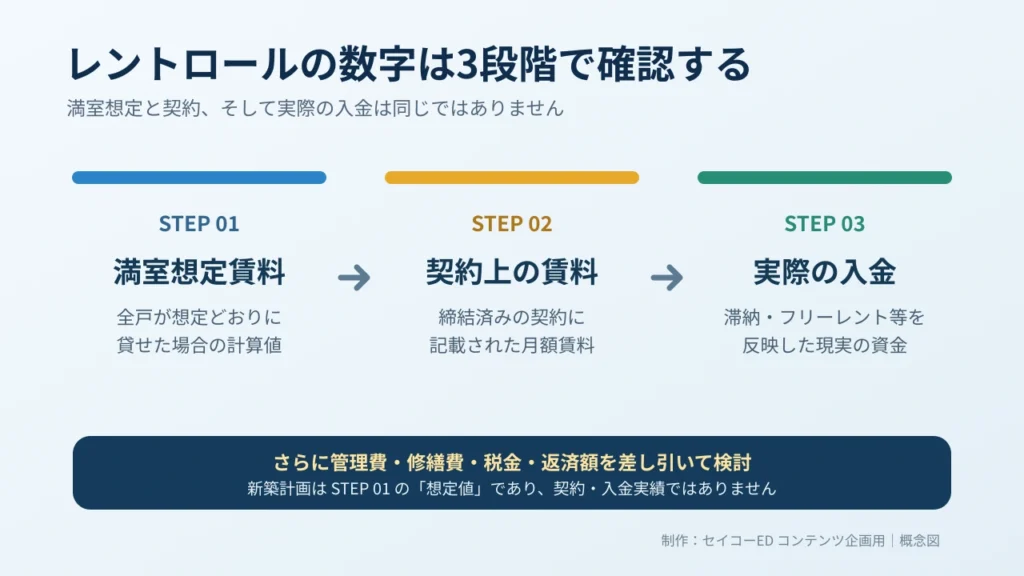
ここで混乱しないために、最低限三つの数字を分けます。
- 満室想定収入:全室が想定どおり賃貸できたと仮定した金額。
- 契約上の月額収入:現に締結された契約の賃料・共益費などの合計。
- 実入金額:対象月に実際に入金・送金された金額。滞納、フリーレント、精算、管理料等の影響を確認する。
ここで用いる「実入金額」は管理会社からオーナーに振り込まれた額と、入居者から管理会社に着金した額では異なり得ます。管理会社が手数料や立替金を相殺して送金する場合があるため、送金明細の内訳も確認してください。
4.満室想定家賃が「実際の家賃収入」ではない理由
物件紹介では利回りを把握しやすくするために、満室を前提とした年間賃料が示されます。たとえば1億円の物件で満室想定家賃が年700万円なら、満室想定の表面利回りは7%です。しかし、その年に入居しているのが平均9割程度なら単純な家賃収入はさらに少なくなり、空室以外にも賃料未収や募集費用が生じます。
表面利回りは、一般に年間賃料収入を購入価格で割る簡便な指標です。購入時の諸経費、修繕、税金、借入返済まで差し引いた手残りを示すものではありません。「利回り7%だから、借入金利との差がそのまま利益になる」という読み方は危険です。
空室期間はいつ発生するかも重要です。8部屋中1部屋が1年間空室なら稼働率は87.5%ですが、退去と再募集が複数回起きれば、空室戸数が少なく見えても年間の収入が減ることがあります。賃貸借契約が切り替わるときのクリーニング・原状回復、広告料、仲介費用なども考えます。
共益費を含めて受け取る収入と、共用電気・清掃・設備点検などで支払う費用は分けて計算します。敷金のように後日返還する可能性がある預り金は、通常の利益と同じように扱えません。契約に基づく資金の性格を確かめることが大切です。
5.中古アパートで最初にチェックする7つのポイント
① 作成日が新しいか
3か月前に作られた表と、売買契約直前の入居状況は違うことがあります。作成日、基準日、更新担当者を確認し、重要な判断の前には更新版を依頼しましょう。入居募集サイトで募集中の部屋がないかを調べることも補助的な確認になります。
② 募集賃料と契約賃料を分けているか
現在の入居者が月6万円で借りている部屋を、退去後に月7万円で募集できると想定した場合、現況の家賃は6万円です。7万円は募集上の見込みです。上昇後の賃料を全室に当てはめて販売価格を考えるなら、その実現性と費用を別途検討する必要があります。
③ 空室の期間と理由は何か
1か月の空室と、半年間入居が決まらない空室では意味が違います。賃料設定が周辺より高いのか、設備や間取りに課題があるのか、募集活動が止まっているのか。原因によって改善策と必要資金は変わります。
④ 特定の住戸だけ家賃が高くないか
同一面積、同一階数に近い住戸で契約賃料に大きな差がある場合、設備更新、法人契約、家具付き、駐車場込み、定期借家などの理由を確認します。単なる誤記の可能性もあります。逆に安い部屋についても長期入居で改定が難しい場合があります。
⑤ 滞納・家賃保証の条件を確かめたか
契約上の賃料が記載されていても、入金遅延や未収があると収支に影響します。保証会社の利用有無だけで安心せず、保証範囲、免責、請求手続き、契約の承継可否などを確認します。個人情報の取り扱いに配慮し、提供可能な範囲で裏付けを得ます。
⑥ 退去予定と特殊な契約がないか
退去予告、賃料減額の約束、フリーレント、定期借家、用途が特殊な賃貸借契約などは、将来の入金を考える上で重要です。レントロールに備考がないからといって、特殊条項がないと断定はできません。
⑦ 入居者の属性や契約集中に偏りはないか
学生向けなど同じ時期に退去が集中しやすい物件では、毎年の募集費用と空室期間を考慮する必要があります。法人一括契約など、一つの契約が複数戸に関わる場合も同様です。個人情報を不必要に収集せず、事業上必要な契約構造を確かめます。
6.レントロールと照らし合わせたい5つの資料
① 賃貸借契約書・契約条件一覧。 賃料や共益費、敷金、更新、解約、特約を確認できます。レントロールの数字は転記ミスがないかを照合します。すべてを受領できない場合は、購入判断に必要な条項の確認方法を相談してください。
② 管理会社の月次収支・送金明細。 請求額と入金額、管理料の控除、原状回復費用の精算などが確認できます。単月だけでなく可能であれば複数月の推移を見て、一時的な数字のぶれを把握します。
③ 入金状況・滞納管理表。 入居者の滞納の有無や回収状況は、契約賃料の合計では判断できません。確認できる資料の範囲・取り扱いは管理会社の方針等によって異なります。
④ 修繕・設備更新履歴。 賃料の安定性は室内設備、給排水、外壁、防水などの状態に左右されることがあります。短期的に入金が多くても、購入直後に高額な修繕が必要になる場合があります。
⑤ 近隣の競合物件の募集情報。 空室発生後、現行賃料と近い水準で再募集できそうかを判断する補助材料です。募集情報は広告価格なので、成約実績や管理会社の地域感覚も確認します。
資料同士の数字が違うこと自体が必ず不正というわけではありません。作成基準日、税区分、費用相殺、入金タイミングなどの違いがあるからです。しかし、理由を説明できない差額があるまま売買判断を進めることは避けたいところです。
7.新築アパートのレントロールは「予測表」として読む
中古物件では現況に近い契約情報が出発点ですが、まだ入居者のいない新築アパートには同じ意味の実績がありません。したがって、新築計画で提示される「想定レントロール」は、募集・成約を予測するための表です。
例えば、福岡県内のある敷地に1LDKを8戸建てると仮定し、すべて月7万5,000円で入居すると想定した場合、年間満室想定賃料は720万円です。ただし、これは8戸×7万5,000円×12か月の計算値にすぎません。賃料査定、競合の供給、募集条件、入居ターゲット、部屋ごとの日当たりなどを検討し、金額の根拠を示す必要があります。
新築アパートでは、設計や戸数が固まる前から家賃査定を確認しておくと、間取りの調整や予算の見直しに役立ちます。土地購入後に想定家賃が下がることが判明すると、収支計画全体への影響が大きくなり得ます。
福岡県といっても、福岡市中心部、郊外の住宅地、北九州、筑後などでは世帯構成や移動手段が違います。「福岡だから賃貸需要がある」と一括りにせず、その町で誰が借りるかを考えることが重要です。駅距離、駐車場、大学や職場へのアクセス、単身・ファミリー需要などは立地ごとに確認しましょう。
8.レントロールを年間キャッシュフローに変換する手順
ここからは、物件を比較するための基礎的な収支表を作ります。ポイントは、家賃表の合計額から実際に残る現金までを、段階的に計算することです。
第1段階:年間の満室想定賃料を求める。 各戸の月額賃料を合計し、12を掛けます。契約賃料と募集想定を混ぜる場合は内訳を分けます。駐車場収入や共益費も分けておくと後の確認がしやすくなります。
第2段階:空室と賃料未収を見込む。 長期的に満室が続くと決めつけず、退去、募集期間、フリーレント、滞納などの影響を検討します。実際の履歴がある物件は過去実績も確認します。
第3段階:運営費を差し引く。 管理委託料、共用部分の維持費、保険、固定資産税等、設備点検、修繕、募集・原状回復など、物件の条件に合う項目を積み上げます。修繕に充てる積立分を計画に含める場合は、会計上の費用と現金留保を区別するとより正確です。
第4段階:借入金の返済額を差し引く。 元本返済と利息を含む年間返済額を確認し、返済後の資金余力を計算します。借入期間や金利によって結果は変わるため、金利が上昇した場合も検討します。
第5段階:税金・追加投資・将来費用を確認する。 所得税・法人税、建物設備の大規模更新、購入時諸費用、売却費用など、物件・保有主体ごとに異なる要素を別途検討します。毎月の現金収支と課税所得は同一ではありません。
たとえば、年720万円の満室想定賃料で、空室等の影響を30万円と仮定すると収入は690万円です。運営費・将来修繕の予算に169万5,000円を見込み、返済額を420万円とした場合、税引前の手元資金は100万5,000円という算数になります。これは計算の説明だけを目的とした架空の数字です。実際の物件の融資可否、費用水準、税引後利益、利回りを示すものではありません。
9.銀行融資を検討するとき、家賃表だけでは足りない
不動産投資ローンの審査では、事業収支とともに、借り手の年収・既存借入・金融資産・自己資金、物件の担保評価、立地、事業の継続可能性などが確認されることがあります。どの銀行がどの項目にどの程度の重みを置くかは一律ではありません。
そのため「賃料表の年間合計が返済額を上回るから借りられる」とは断定できません。家賃収入は空室や修繕の影響を受けますし、返済が長期にわたる場合は金利や入居需要の変化も無視できません。銀行に示す資料でも、楽観的な表と控えめな表を分け、前提の根拠を説明できる状態にすることが大切です。
金融庁は投資用不動産向け融資に関する金融機関の取組や課題を調査・公表しています。こうした公表資料からも、投資用不動産の融資をめぐって事業性や情報の適切な確認が重視されてきた背景を学ぶことができます。特定の審査ルールを推測して断言するのではなく、自分の計画を複数の角度から点検しましょう。
10.印刷・転記して使えるレントロール確認シート
物件情報を受け取ったとき、以下の項目を順にチェックしてみてください。印刷・転記して利用できる一般的な確認項目であり、法的な調査を代替するものではありません。
- □ 作成日・基準日・作成者が分かる
- □ 全戸数とレントロール掲載戸数が一致する
- □ 契約賃料、募集賃料、想定賃料が分かれている
- □ 共益費、駐車場代、その他の収入が区分されている
- □ 空室と退去予定、申込中の部屋を区別できる
- □ フリーレント、割引、特殊条項が確認できる
- □ 滞納・未収・保証会社の条件を確認した
- □ 管理会社の送金明細と金額を照合した
- □ 修繕、原状回復、募集費用を収支計画に入れた
- □ 近隣賃料と部屋別の賃料設定を比較した
- □ 金利・空室・家賃減額の悪化ケースを計算した
- □ 購入判断に必要な疑問点を質問リストに残した
すべてにチェックが入らなくても、それだけで投資不適格という意味ではありません。大切なのは、把握できている事実と、まだ確認できていない仮定を分けることです。未確認の項目は、売主、仲介会社、管理会社、金融機関、必要に応じて専門家に確認する論点として整理しましょう。
11.よくある質問(FAQ)
Q.レントロールは誰が作成しますか?
売主、管理会社、仲介会社、事業計画の作成者など、案件によって異なります。会社独自のフォーマットを用いることもあります。数字の出所と更新日を確認してください。
Q.購入検討中に賃貸借契約書の内容も見られますか?
必要な情報の確認方法は売主側との調整や個人情報保護などによって異なります。全件の原本を自由に閲覧できると限りませんが、重要な条項や賃料の裏付けの確認を相談する価値があります。
Q.レントロールの数字をそのまま銀行に提出してもよいですか?
提出書類は金融機関の指示に従ってください。根拠資料や現況の説明が不足している場合、追加確認が必要になることがあります。想定値であればその旨を明示しましょう。
Q.レントロールは利回りより重要ですか?
役割が違います。利回りは価格と収入の大まかな関係を見やすくした指標、レントロールは賃料の内訳や契約状況を確認する資料です。どちらか一方だけで購入可否を決めるのは適切ではありません。
Q.空室がある物件は避けるべきですか?
空室があるだけで不適格とは言えません。空室の期間、原因、改善費用、入居者需要、購入価格を含めて判断します。空室解消を前提にした予測が実現しない可能性も確認しましょう。
Q.新築でもレントロールを作る意味はありますか?
あります。ただし契約実績ではなく「部屋別の想定賃料表」です。賃料査定と設計・資金計画の整合性を検討するために用います。
Q.賃料保証やサブリースの契約があれば安心ですか?
一定の条件で収入の見通しを立てやすくなる側面がありますが、保証される範囲や賃料改定、解除条項を理解する必要があります。金融庁・消費者庁・国土交通省は、サブリース契約における賃料減額等のトラブルについて注意喚起しています。『一括借り上げ=将来ずっと同額』とは限りません。
12.まとめ|家賃表は「買ってよいか」を考えるための入口
レントロールは、アパート投資の収入を部屋別に点検するための基本資料です。読み方の第一歩は、満室想定、契約賃料、実際の入金を分けること。次に退去予定、空室、特殊契約、運営費、借入返済を確認し、購入後の現金収支に落とし込みます。
特に新築アパートでは、想定レントロールを実績と混同せず、賃料査定の根拠と空室時の返済余力を確認することが大切です。福岡で土地から一棟投資を考えている場合、土地価格や建築費を決める前から入居者の目線を取り入れ、間取りと家賃、借入の整合性を確かめると検討の質が高まります。
「自分の年収や既存借入でどの程度の物件を検討できるか」「収入計画を融資の視点から点検したい」という方は、セイコー・エステート&ディベロップメントの不動産投資・銀行融資力診断で検討条件を整理することもできます。個別の金融機関の審査・融資・収益を保証するものではありません。一般的なご相談は公式お問い合わせ窓口をご覧ください。
関連:2棟目のアパート融資で確認する返済予定表・賃貸実績・資金計画