不動産投資を始めるとき、「毎月の家賃が30万円なら、毎月のローン返済が25万円で5万円の利益」と考えてしまうことがあります。しかし、その差額がそのまま手元に残るわけではありません。賃貸住宅には管理費や修繕費、空室、税金などの支出があり、金融機関からの返済条件も物件によって異なります。
アパートローンの返済シミュレーションは、借入額・金利・返済年数を変えると月々の返済額がいくらになるかを比べるためのものです。さらに満室家賃、空室、運営費と組み合わせれば、赤字になりやすい条件も見えてきます。この記事では、初めて不動産投資ローンを検討する方向けに、計算に必要な項目、具体的な返済表、収支表の作り方、よくある計算間違いを一つずつ解説します。
返済試算の前提を整理したい方へ。不動産投資の融資力診断をご覧ください。
そもそもアパートローンとは何か
アパートローンは、賃貸アパートやマンションなどの不動産を取得・建築するための融資の呼び方として使われます。ただし金融機関によって商品名や対象範囲は異なり、一棟物件向け融資と区分マンション向け融資とで条件が異なる場合もあります。事業性融資として審査されるものもあり、住宅ローンと同じ条件で借りられるとは限りません。
住宅ローンは一般に借りた本人や家族が住む住宅の購入を目的とします。投資用物件を購入するために、居住用ローンを使う前提で資金計画を立ててはいけません。転勤などで居住用住宅を賃貸に出す必要が生じた場合も、契約条件や金融機関への確認が必要です。
不動産投資ローンでは、借入人の年収、勤務先、自己資金、既存借入とともに、物件の立地、賃料の実現性、担保価値、事業収支を見られることがあります。融資条件は金融機関と物件によって変わるので、シミュレーターの入力値は「仮定」と「提示済みの条件」を区別して保存しましょう。
返済シミュレーターへ入力する四つの基本情報
第一は借入額です。物件価格の全額ではなく、自己資金を差し引いた融資希望額を使います。登記や融資手数料などの諸費用を借入に含められるかは別途確認が必要です。第二は金利です。年利なのか月利なのか、固定型なのか変動型なのかを確認します。
第三は返済期間です。20年、25年、30年、35年などを選んで比較できますが、希望期間で融資が受けられるとは限りません。建物構造や耐用年数、借入人の年齢などによって上限が変わる場合があります。第四は返済方式です。元利均等返済と元金均等返済では、当初の支払額と総支払利息が異なります。
その他に、ボーナス返済、元金据置期間、融資実行日、繰上返済、段階的な融資実行などがある場合は追加設定が必要です。一般のローン計算機ではすべての条件を再現できないため、最後は金融機関の返済予定表で確認してください。
元利均等返済と元金均等返済の違い
元利均等返済は、金利が一定という前提なら、毎月の元金と利息の合計額が原則一定になる方法です。初期は返済額のうち利息の比率が高く、返済が進むにつれて元金の比率が大きくなります。毎月の支払予定を立てやすい一方、同じ条件の元金均等返済と比べると総利息が大きくなりやすい特徴があります。
元金均等返済は、借りた元金を返済回数で等分し、そこへ残債に対する利息を加える方法です。当初の返済額は一般に元利均等より高くなりますが、元金が一定額ずつ減るため、次第に利息負担が軽くなります。初期の空室や運営費が多い時期は資金繰りに注意が必要です。
例えば8,000万円を30年で借りる場合、元金均等なら元金だけで毎月約22.2万円を返済します。金利年3%、初回の利息を月利換算で単純計算すれば約20万円なので、初月の元利合計は約42.2万円となります。一方、同じ条件の元利均等は月約33.7万円です。返済方式を見ずに「毎月33万円」と想定すると、実際の初回返済額が大きく違う可能性があります。端数・日割り計算等で実額は変わります。
【返済早見表】30年返済なら毎月いくら?
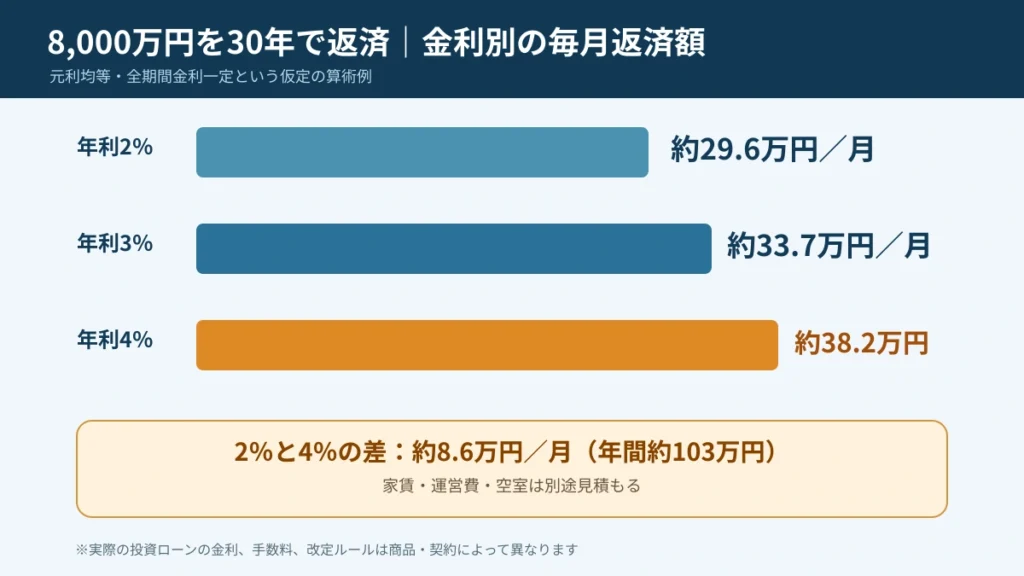
以下の数字は、全期間金利一定・毎月元利均等・ボーナス返済なしという共通条件で計算した概算です。融資手数料や保険、税金などは含めていません。
| 借入額 | 金利年2% | 金利年3% | 金利年4% |
|---|---|---|---|
| 6,000万円 | 月約22.2万円 | 月約25.3万円 | 月約28.6万円 |
| 8,000万円 | 月約29.6万円 | 月約33.7万円 | 月約38.2万円 |
| 1億円 | 月約37.0万円 | 月約42.2万円 | 月約47.7万円 |
具体的に、8,000万円を年3%・30年で借りると月返済は約33.7万円、年間では約404.7万円です。月々の家賃が40万円だから約6万円残る、と考えるのは早計です。この家賃が満室時のものなら、空室や管理費などが発生すれば手元の現金はさらに減ります。
金利が年3%から年4%になれば、同じ算術条件で月返済は約4.5万円増加します。借入額が大きいほど影響は大きくなります。変動金利商品では実際の見直し条件により金額の変わり方が異なるため、上表を将来の確定返済額として使ってはいけません。
返済期間を延ばすとどうなるか
借入8,000万円を年3%、元利均等で返済する仮定なら、25年返済で月約37.9万円、30年で月約33.7万円、35年で月約30.8万円です。期間を長くすれば月々の元利返済は小さくなりますが、完済までの時間が長くなり、一定の金利なら支払利息の合計が増える方向になります。
初心者の方は、月返済額が小さくなったことだけで判断しないようにしてください。例えば60歳以降まで返済が残る場合、退職後の家計収入や年金、売却の可能性も検討が必要です。長期保有中には外壁・屋根の補修や給湯器の交換などの費用が発生します。毎月返済額とともに、数年ごとの大きな支出も収支表へ入れておきましょう。
希望の返済期間が実際の金融機関で認められるかは、物件の構造や築年数、借入人の属性、金融機関の審査基準などで変わります。新築であっても誰でも35年融資を受けられるわけではありません。
家賃からローン返済を引くだけでは利益にならない
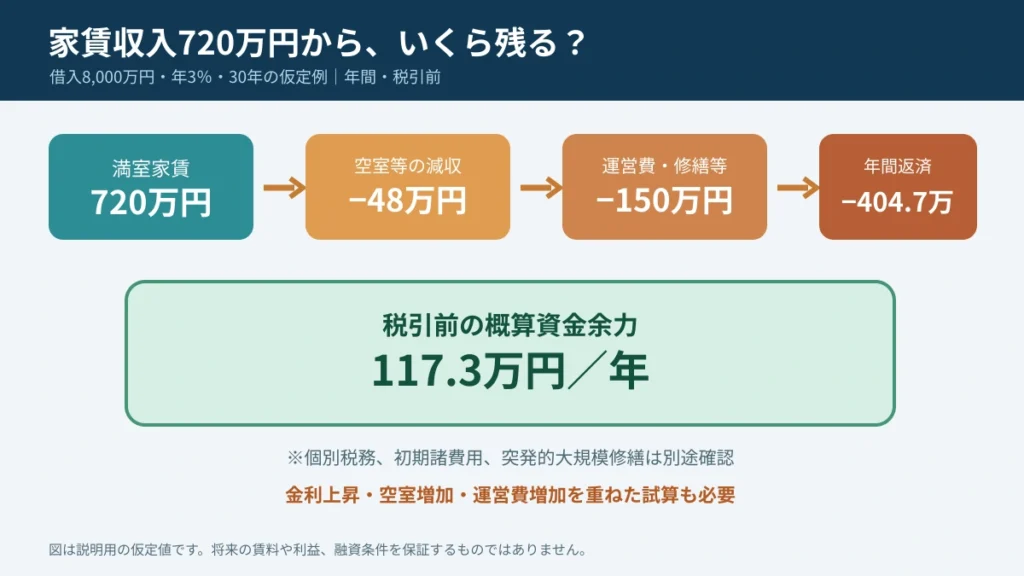
例として、8戸のアパートで一戸の月家賃が7万5,000円なら、満室時の月家賃は60万円、年間720万円です。ここから空室・滞納等の減収48万円、管理費・共用部電気代・保険・税金・修繕費などを年間150万円と仮定します。借入8,000万円、年3%、30年返済の年間返済額約404.7万円を加えると、税引前の簡略年間手残りは720-48-150-404.7=117.3万円です。
この年117.3万円は「保証された利益」ではありません。入居者募集にかかる追加費用、想定外の工事、税金の個別計算、購入時の諸費用などで変わります。家賃は入居者の退去に伴い変動し、毎年の修繕費も一定ではありません。したがって、「平均すると毎月約9.8万円残る」という表現は、あくまで説明用のモデルだと理解してください。
自分でできる年間収支表の作り方
スプレッドシートの上から順に、満室時家賃、空室・滞納損失、その他収入、管理委託料、入居者募集費、共用部電気・水道、清掃費、火災保険、固定資産税・都市計画税、修繕・設備更新費、年間元利返済額を並べましょう。項目を増やしすぎると管理しにくくなるため、まずは年間の資金の入りと出を漏れなく並べることが目的です。
次に、各項目に「見積根拠」という列を作ります。家賃なら近隣の成約事例、管理料なら管理会社の見積、税金なら公課証明や概算の根拠、融資なら金融機関の提示条件、といった具合です。根拠がない数字を仮定として目立つ色にしておけば、あとで調査する項目を洗い出せます。
そして、標準ケースと慎重ケースを別列に作ります。標準ケースでは現実的な賃料と通常の空室、慎重ケースでは賃下げ・空室増加・修繕費増加・金利上昇を反映します。二つの列で現金収支を見比べると、どの条件が一番弱点になるか分かります。
スプレッドシートで使える具体的な計算項目
表計算ソフトなら、元利均等返済の月返済額はPMT関数を使って計算できます。例えば借入8,000万円、年利3%、30年なら、ExcelやGoogleスプレッドシートでは「=PMT(3%/12,30*12,-80000000)」という形で試算できます。返済額が正の値で表示されるよう、借入元金にマイナスを付けた例です。実際の融資手数料、日割り計算、金利改定、税金などは別です。
入力セルを分ける場合、B2に借入額、B3に年利、B4に返済年数を入力し、B5に「=PMT(B3/12,B412,-B2)」とすると、借入条件の変更を自動反映できます。B6には「=B512」で年間返済、B7には「=B5B412-B2」で全期間金利一定と仮定した総利息の概算が出せます。値の単位を円・年利・年で揃えることが重要です。入力を「3」として3%のつもりで計算すると誤りになります。表計算ソフトでは3%という表示形式と内部数値の0.03を意識しましょう。
家賃の収支欄では、満室年間家賃をB10、空室損失をB11、年間運営費をB12とした場合、B13に「=B10-B11-B12-B6」で税引前の簡略資金余力を計算できます。空室を率で入力するなら、満室家賃×空室率という計算にしてもよいでしょう。ただし家賃減額と空室期間を別に見込むと、二重計上を避けやすくなります。
さらに「返済可能性」の目安として、運営費控除後の収益を年間返済額で割る倍率を算出できます。例えばB14に「=(B10-B11-B12)/B6」と置けば、単純化したDSCRに近い数字になります。ただし銀行が使う分子・分母の定義は異なり、倍率だけで融資承認や安全性を判定できません。
月別の資金繰りまで作る理由
年単位の表が黒字でも、毎月の資金繰りが黒字とは限りません。賃料が空室で入らない月があっても、借入の返済は続きます。退去時の清掃・修繕費がかかった翌月に、新しい入居者が決まらなければ、数か月間の現金流出が続くかもしれません。
固定資産税の納付、保険の更新、管理会社への精算、設備交換なども月によって発生時期が異なります。毎月の家賃入金と支払を12か月の表にして、最低残高がどこまで下がるかを確かめておくと、必要な予備資金を考える材料になります。物件の契約日・融資実行日・引渡日・入居開始日がずれる新築投資では、取得時の支払スケジュールも別に作っておくとよいでしょう。
例えば春の引越しシーズンに退去が重なる学生向け物件なら、募集期間と原状回復費が集中するケースも想定できます。ファミリー向けなら長く入居してもらえる可能性がありますが、退去時の修繕範囲が広くなるかもしれません。入居者属性によって現金の出方が違う点も踏まえましょう。
金利上昇シミュレーションで気を付けること
よくある間違いは、変動金利ローンなのに「30年間ずっと最初の金利が続く」と仮定することです。将来の金利を正確に当てることはできません。しかし、年2%・3%・4%という複数条件で収支を比較することで、どの程度の変化に耐えられるかを見ておくことはできます。
ここで、住宅ローンの一部商品にある返済額改定の仕組みを、不動産投資ローンにも当然あると誤認しないよう注意してください。「5年ルール」や「125%ルール」が付くかどうか、金利が上がった際に元本と利息をどう配分するかは、金融機関の融資商品や契約で違います。返済予定表の再計算が必要な場合は、銀行へ確認しましょう。
変動金利の試算で一番怖いのは、金利だけを上げて家賃は満室のままにしてしまうことです。仮に8,000万円・30年の借入で金利が年3%から年4%相当になり、年間返済が約405万円から約458万円へ増える単純比較なら、年間返済負担は約53万円増えます。そこへ年間家賃収入の減収や修繕費増加が重なると、収支の余裕は一段と小さくなります。
物件を長く持つつもりであれば、当初の金利に依存した利益額を目標にするのではなく、想定できる悪化に耐える余力を備えるという考え方が重要です。金利上昇を予想して断定する必要はありません。上がらなくても成立し、上がったときの対応策が見える計画を作りましょう。
何%の空室率を入れたらよい?
空室率は、全国一律の正解がある数字ではありません。立地、ターゲット、建物の築年数、募集条件、管理会社の運営力によって違います。駅近の単身向けと、郊外で駐車場を必要とする家族向けでは、退去のタイミングや募集期間も異なります。周辺の募集物件の数や類似物件の実績を調べ、個別の前提を置きましょう。
初心者が陥りやすいのは、空室率を5%と書いて安心することです。8室アパートで1室が年間3か月空く場合、単純な延べ室月で見れば3/96=約3.1%の空室に相当します。しかし同じ年に複数室の退去が重なれば数字が変わります。収支表には空室率だけでなく、何室が何か月空くのかを具体的にメモしておくと考えやすくなります。
また、空室期間の家賃が入らないだけでなく、新規入居の広告費、鍵交換費用、修繕などが発生する場合があります。これを空室損失と別の費用項目にしておけば、利益を過大に見積もりにくくなります。家賃の値下げが必要になる可能性も、少なくとも慎重ケースに反映しましょう。
新築と中古でシミュレーションの前提が変わる
新築アパートは設備が新しく、初期の修繕負担が比較的小さい可能性があります。ただし土地取得費や建築費がかかり、工事完了前には実際の入居状況が分かりません。募集家賃は周辺の成約事例から予測するため、見積もりと実績の差が生じるリスクがあります。
中古アパートなら既存の家賃収入や入居率を確認できる場合がありますが、過去の実績が将来も続くとは限りません。老朽化した設備の交換、外壁の改修、賃貸借契約の条件、建物の法令適合性、耐震性、過去の修繕履歴などに注意が必要です。金融機関が設定する返済期間も建物の構造や状態によって変わる可能性があります。
したがって同じ表面利回りに見える二つの物件でも、ローン返済額、入居者募集費、将来の修繕費を入力すると結果が変わります。購入価格に対する家賃だけで選ぶのではなく、総投資額と長期現金収支を比較しましょう。
初期費用を入れない返済計算には注意
アパート取得時には、土地代・建築費・物件購入代金のほか、登記、仲介、融資の手数料、保険料、各種税金、測量・地盤調査、付帯工事などが必要になる場合があります。ローンの返済計算機に物件価格だけを入力しても、これらの費用が自動的に計算されるとは限りません。
自己資金を物件取得にすべて使い切ると、初年度の設備故障や空室時に家計から補填することになりかねません。運転資金、修繕用の予備資金、家族の生活資金を分けて考えることが重要です。借入額を減らすことと現預金を残すことはトレードオフなので、個別の条件でバランスを検討しましょう。
売却するときのローン残高も忘れずに
アパート経営を始めるときは毎月の返済に目が向きがちですが、売却を考える際には残っている借入元金が重要になります。例えば15年後に売却する場合、当初の借入額から単純に半分返済済みとは限りません。元利均等返済では、初期の元金の減り方が比較的遅いためです。
売却価格が借入残高より高くても、仲介手数料、税金、抵当権抹消等の諸費用が発生する可能性があります。売却代金から諸費用と残債を差し引いた手取りがプラスになるかを確認しましょう。また、売却する前に大規模な修繕が必要になるか、売却後に発生する税金をどう見込むかも検討材料です。
実際に売却するつもりがなくても、5年後・10年後・15年後の借入残高と、売却価格が想定より低い場合の手取りを見ておくと、出口が限られるリスクを把握しやすくなります。価格の予測は保証できないので、複数シナリオを置くことが大切です。
銀行の融資審査と計算機の結果が違うのはなぜ?
インターネットの返済計算機で月返済を出せても、希望額がそのまま借りられるわけではありません。銀行は借入人の属性、他の借入、預金、物件の担保評価、家賃収入の見込み、立地、建物の構造や法令適合性などを審査します。物件の価格が8,000万円だから8,000万円を融資する、と決まるわけでもありません。
同じ案件を複数の金融機関に相談すると、対象エリア、融資期間、金利、自己資金割合、保証・担保条件が違うことがあります。金利が低くても期間が短ければ月返済額が大きくなり、年間キャッシュフローは厳しくなります。金利だけを比較して優劣を判断しないようにしましょう。
金融機関がどの程度の賃料を収入として見込むかも重要です。販売会社の満室賃料をそのまま認めるとは限らず、保守的な空室率や費用を置いて審査する場合があります。自分の試算表も厳しめの条件を入れておけば、銀行との資金計画の相談で前提を共有しやすくなります。
福岡でアパートローンを検討するときの土地選び
福岡市内や周辺では、エリアによって家賃相場も入居者の生活スタイルも異なります。駅徒歩圏の単身向け、大学近隣の学生向け、車移動を前提とする郊外のファミリー向けでは、想定家賃と必要な設備が変わります。土地が安いから高利回りになるとは限らず、建築費、募集条件、将来の空室をセットで見なければなりません。
土地から新築アパートを建てる場合、銀行の担保評価と賃貸市場の需要を同時に確認することが重要です。接道や用途地域、建物構造、間取り、駐車場の配置などが建築費と銀行評価に影響します。入居者が選ぶ物件になっているかどうかも合わせて評価しましょう。
会社が提示する試算を受け取ったら、対象となる競合物件の家賃、募集から成約までの期間、管理会社の提案内容、固定資産税、修繕費の根拠を聞いてみてください。複数社の提案を同じ空室率・金利・返済年数で比べると、広告上の印象に左右されにくくなります。
初心者がやりがちな七つの計算ミス
一つ目は「満室家賃をそのまま実際の収入にする」こと。二つ目は「管理費と固定資産税を忘れる」こと。三つ目は「金利が今後も変わらない前提だけで計算する」こと。四つ目は「融資手数料や取得税を初期費用から漏らす」こと。五つ目は「借入元金の返済を税務上の必要経費と考える」こと。六つ目は「修繕費を新築だからゼロとする」こと。七つ目は「売却時の残債と諸費用を見ない」ことです。
これらの誤りは、最初のローン返済額そのものが正確でも起こります。計算機は入力に対して数字を返しますが、入力する条件が楽観的なら結果も楽観的です。正確な計算以上に、正しい前提と根拠資料を揃えることが重要だと覚えておきましょう。
作った返済表を第三者が再計算できる形にする
表計算の入力欄は、金額の単位、年間の金利、返済年数を行ごとに決めておきます。たとえば借入額は円、金利は百分率、年数は年で入力し、月利と返済回数は計算式から求めます。見せるために返済額を万円へ丸める場合も、内部の計算は円で行い、年間返済額は丸める前の月返済額を使います。見た目を整えるために表示された数字を別の欄へ転記すると、年間の合計額や元金の残高に小さな誤差が積み重なり、見積もりを比較しにくくなります。
作成直後と金融機関の資料を受け取った時点で、最初の月の利息、元金の減少額、翌月に引き継ぐ残高の順に確認しましょう。月初の残高に月利を掛けた金額と、毎月返済額からその利息を引いた金額を別の欄に出せば、各月の残高がどう変わるかを追えます。金利が全期間一定で手数料を分けた試算なら、最後の返済を終えた時点の残高は、端数処理を除いてゼロに近づきます。大きな差がある場合は、年利を直接使っていないか、年数を返済回数として入力していないかを確認してください。
シナリオを並べるときは、最初に作った表を基準として保存し、別の表に変更した項目と理由を記録します。利率だけを変更する表と、賃料の下落や退去が重なった場合の表を区別すると、資金が不足する原因を比較できます。金融機関の返済予定表と数字が違うときには、支払開始月、日割りの利息、元金を据え置く期間、諸費用を含めたかを順番に確認しましょう。相談する相手が同じ条件を再入力して結果を追えるようにしておくと、物件を変えたり家族と見直したりするときも、数字の前提を引き継げます。
よくある質問
まとめ:ローン計算からアパート経営全体の判断へ
アパートローン返済シミュレーションの役割は、金利と返済期間の違いを見える化することです。ここからさらに空室、運営費、修繕、家計の余裕、売却時の残債まで加えて初めて、持続可能な不動産投資かどうかを考えられます。
初めて取り組む場合は、まず希望借入額で三つの金利ケースを計算し、標準・慎重の二つの収支表を作ってみましょう。福岡で土地から新築アパートを検討する方は、セイコー・エステート&ディベロップメントの銀行融資評価目線の考え方も参考にしてください。
参考:全国銀行協会「元利均等返済と元金均等返済」https://www.zenginkyo.or.jp/article/tag-d/5215/
参考:国税庁「不動産所得の計算」https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1370.htm
関連記事
※2026年11月17日時点の情報。返済額は一般的な計算例で、実際の融資金利や審査結果、収益を保証するものではありません。