
アパート経営に興味を持った人がまず知りたいのは、「いくらあれば始められるのか」ということではないでしょうか。アパートの価格や建築費のほかにも、登記や税金、融資の手数料、保険、入居者募集費などがかかると聞くと、どの費用を準備すればよいのか分かりにくくなります。
実は、「初期費用」「頭金」「自己資金」「総事業費」はそれぞれ意味が違います。 この違いを理解しておかないと、物件価格だけを見て購入できると思ったり、ローンを組めば現金は不要だと思ったりして、資金計画に不足が出る可能性があります。
この記事では、アパート経営の初期費用について、新築・中古の違いも踏まえながら、必要な費用と支払時期、融資の考え方、運営後の予備費まで解説します。具体的な金額は土地・建物・借入条件で異なるため、実例を装った一律の金額ではなく、見積りのチェック方法を中心に整理します。
最初の資金条件を整理したい方は、不動産投資の銀行融資力診断をご覧ください。金融機関の正式審査・融資承認を意味するサービスではありません。
アパート経営の初期費用とは?四つの用語を区別する
物件価格は、既存の土地建物を購入する場合の売買代金や、新築計画における土地代・建築費など、対象を取得する中心的な価格を指します。ただし、広告の「物件価格」と設計・外構まで含む「総事業費」が同じとは限りません。
初期費用は、アパート経営を始めるまでに必要となる支出です。物件価格に加えて、登記、税金、保険、融資関連費用、手続き・募集の準備などが含まれます。どこまで含めるかで数字が変わるので、見積りの範囲を明記します。
頭金は、土地や建物などの取得資金の一部を、借入ではなく現金で支払う部分として使われる言葉です。自己資金は、投資家が自分で用意する資金を指し、頭金だけでなく、諸費用や予備資金への充当も含めて考える必要があります。
総事業費は、土地建物を取得して賃貸事業を始めるまでに必要な支出を、可能な限り網羅した額です。予備資金をどのように別管理するかも明確にします。物件取得資金の融資が利用できる場合でも、諸費用や予備費の全てが同じ条件で借りられるとは限りません。
例えば、総事業費が一億円という架空の計画で借入が八千万円なら、単純な資金内訳では残る二千万円を自己資金で手当てすることになります。ただし金融機関がその割合で融資するという意味ではありません。頭金と諸費用の内訳、生活の予備資金を別に確認することが必要です。
初期費用の内訳を一覧で確認
| 分類 | 主な費用 | 確認するポイント |
|---|---|---|
| 土地・建物 | 土地代、建物代、建築費 | 広告価格・見積りに含まれる範囲 |
| 土地関連 | 仲介、測量、造成、地盤、解体、上下水道等 | 物件ごとに必要性が異なる |
| 建築関連 | 設計監理、確認申請、外構、各種引込等 | 本体工事以外の項目 |
| 登記・税金 | 登録免許税、不動産取得税、印紙税など | 対象・納税時期・軽減要件 |
| 融資関連 | 融資事務手数料、保証、担保設定等 | 金融機関と契約条件で異なる |
| 保険・管理 | 火災保険等、管理委託の初期費用 | 補償範囲と支払時期 |
| 賃貸募集 | 広告、入居募集、設備・備品等 | 募集方法・戸数によって変わる |
| 予備資金 | 空室、修繕、追加工事等への備え | 初期支出と分けて確保する |
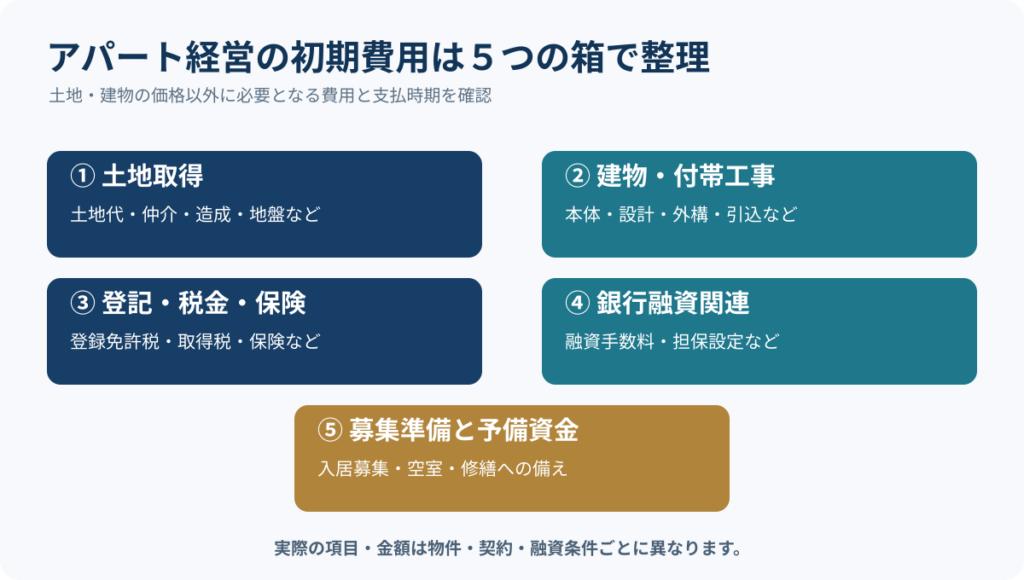
これらは考えられる項目を整理したもので、すべての物件で同じ費用が発生するという意味ではありません。例えば、既に土地を所有している人と、新たに土地を購入する人では費用構成が大きく変わります。土地付き中古アパートを購入する場合と、土地から新築する場合も必要な手続きが異なります。
新築アパートと中古アパートで初期費用はどう変わる?
土地から新築する場合
土地の購入と建物の設計・建築が分かれているため、建築可能な規模の確認、地盤調査、設計、工事、検査、引渡しなど、複数の工程が必要です。土地の価格が安くても、造成や地盤改良などの費用が大きければ総事業費が増えることがあります。完成までに時間がかかり、工期変更や入居募集の遅れが資金繰りに影響する場合もあります。
建物の設備や間取りを入居者像に合わせて企画できる一方、予算が増えたからといって賃料を無制限に上げられるわけではありません。周辺の賃貸需要に合うことが重要です。土地選びの段階から収支・融資・建築費を一体で考えます。
土地付き中古アパートを購入する場合
売買価格のほかに登記・税金・仲介・融資費用などが関係します。既存の建物は、築年数、構造、法令適合、修繕履歴、設備の状態、入居者との賃貸借契約、滞納の有無、管理状況を調べる必要があります。購入直後に修繕・設備更新が必要になる場合もあり、売買価格だけで比較しないことが重要です。
既に家賃収入があるように見えても、契約書上の条件や実際の入金状況、退去予定、近隣相場を確認しなければ、将来の収入は判断できません。購入前に分からない項目は、調査担当者や確認期限を決めて整理しましょう。
土地の費用を見積もるときの注意点
土地は広さと住所だけで比較できません。用途地域、建ぺい率・容積率、接道、土地の形、地盤、上水道・下水道、電気等の条件により、想定できる建物と工事費が変わります。道路との高低差がある場合や、造成・擁壁が必要な場合は追加の確認が必要です。
賃貸住宅の戸数を増やしたいと考えても、建築制限や駐車場の必要性によって希望どおりにならないことがあります。土地価格を抑えたために建物の規模が小さくなり、想定家賃収入が下がるケースも考えられます。
土地を購入する前には「その土地にどんな建物が建てられるのか」「追加工事がどこまで必要か」「想定する入居者と家賃水準が合うか」を確認します。土地代だけを見て安いと判断せず、建築可能な計画に基づいた総事業費で比較することが大切です。
建築費には本体工事以外の項目がある
新築アパートの建築費を調べると、坪単価や本体工事費を見かけます。ただし、見積りにどの工事が含まれるかで数字が変わるため、別の会社の坪単価をそのまま比べても正確とは限りません。
建物本体の工事に加えて、外構、駐車場、給排水、電気・通信引込、地盤改良、設計・監理、確認申請、検査費用等が必要になる場合があります。建物の仕様変更があると、建築費や工期が変わる可能性があります。
建築費を抑えようと設備を減らしすぎると、周辺の入居者のニーズと合わないかもしれません。逆に高価な設備を増やしても、その分家賃が上がるとは限りません。賃料相場、競合物件、維持費も合わせて検討しましょう。
登記・税金・保険に関する費用
不動産の購入や建築では、登録免許税、印紙税、不動産取得税などが関係します。税額と軽減要件は対象不動産や取得時期、評価額などによって異なります。税制は改正される場合があるため、最新の公的な情報を確認する必要があります。
投資用不動産を検討する人が注意したいのは、居住用住宅の優遇制度を無条件に当てはめないことです。軽減要件は税目ごとに異なり、所有者や建物の条件が関係します。司法書士や税理士等へ確認し、個別の金額を算定してください。
保険は、建物の構造、所在地、補償内容、保険期間、免責条件等で保険料が異なります。火災や風水害等に備える際は、保険料の安さだけでなく、どの損害が補償され、どこが対象外かを確認します。
税金の中には、物件取得後の時期に納付が必要になるものがあります。初期費用を「契約時に支払う金額」だけで見積もると、後日の現金支出を見落とす可能性があります。納税時期を資金繰り表に記入しましょう。
アパートローンの融資費用と頭金
不動産投資ローンの借入条件には、金利、返済期間、返済方式、保証・担保、手数料等が関係します。融資を受ける場合は、金融機関との契約に伴う費用と、融資金の実行タイミングを確認してください。金融機関ごとに条件が異なるため、特定の手数料率や融資割合を一般化することはできません。
初期費用を全て融資で賄えるとは限りません。土地・建物の一部を借入で手当てできても、融資対象外の諸費用や、完成までの支払い、運営予備費は現金で準備する必要があるかもしれません。必要な自己資金は物件の価格だけでなく、借入人の財務や資金使途などによって変わります。
「頭金が少ない方がよい」「頭金を多く入れれば安全」という言い方も単純すぎます。頭金を多く入れると返済を抑えられる可能性がありますが、使える現金が減ります。借入を増やすと手元現金を温存できる可能性がある一方、返済負担と金利変動への注意が必要です。比較するべきなのは、返済額と、投資後の現金余力の両方です。
「初期費用は何%」の数字を鵜呑みにしない
インターネットでは「諸費用は価格の何%」「自己資金は何割」といった目安が紹介されることがあります。比較の入口にはなりますが、土地付き中古物件と土地から新築する計画では含まれる費用が異なる場合があり、金融機関の条件も同じではありません。
例えば、土地からの新築では、地盤改良や外構の未確定費用が大きいかもしれません。中古物件では売買代金のほか、取得後に必要となる設備交換や修繕があるかもしれません。借入人の属性・資産・既存借入によっても、自己資金の考え方が変わる場合があります。
一律の割合を計算するより、「土地・建物・付帯工事・税金・手数料・保険・募集・予備費」を個別に見積もり、総事業費を積み上げる方が確実です。見積りの未確定項目が多い場合は、数字に余裕を持たせ、正式な契約前に精査する必要があります。
自己資金と融資の組み合わせを三つのケースで考える
融資の割合は金融機関ごとの個別審査によって異なりますが、考え方を理解するために、同じ総事業費を異なる資金構成で賄う架空のケースを比較してみましょう。
| 架空のケース | 総事業費 | 借入額 | 自己資金充当額 | 比較したい点 |
|---|---|---|---|---|
| A | 1億円 | 7,000万円 | 3,000万円 | 借入負担と現金余力のバランス |
| B | 1億円 | 8,000万円 | 2,000万円 | 返済と経営予備費の両立 |
| C | 1億円 | 9,000万円 | 1,000万円 | 借入負担増・金利変動への対応 |
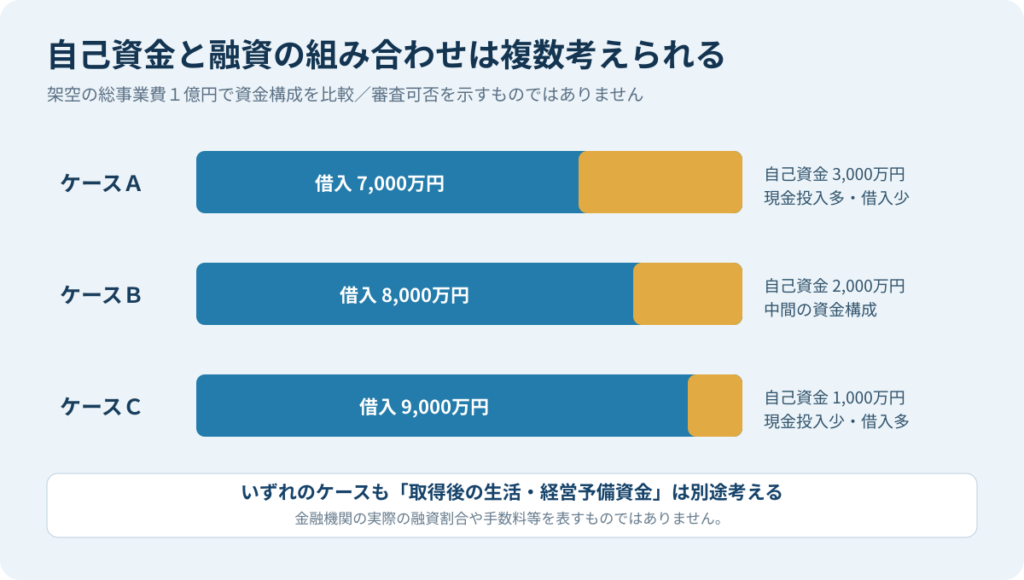
この表は金融機関がA〜Cの条件で融資するという意味ではありません。また、自己資金充当額以外に家計と事業の予備資金を残す必要があります。実際には、総事業費のどの項目まで借入に含められるか、担保・借入人の条件、金融機関の方針を確認しなければなりません。
ケースAでは借入元本を抑えられる可能性がありますが、自己資金を多く投入するため、投資後に残る預貯金が少ない場合があります。ケースCでは現金を温存できる可能性がある一方、返済額や金利の影響が大きくなり、長期の資金繰りが厳しくなる場合があります。ケースBが自動的に最適というわけでもありません。借入人の家計と賃貸収支を含めて比較します。
頭金に入れない方がよい資金を先に分ける
アパート経営の初期費用を準備する際、預貯金の残高すべてを自己資金として見積もることは避けたいところです。例えば、半年後に必要な住宅費や教育費、生活の緊急予備費を投資資金に含めてしまうと、想定外の支出に対応できません。
賃貸事業にも、空室時の返済、管理費、広告費、修繕、保険の免責等に備える現金が必要になる可能性があります。どのくらい必要かは戸数、築年数、設備、借入返済額、家賃等で変わるため、一律に何カ月分と決めれば安心とは限りません。
最初に家計用の予備費と事業用の予備費を別々に考え、その後に頭金や取得時の諸費用へ充てる額を決めると、資金不足のリスクを把握しやすくなります。現金を残すことは収益性を保証しませんが、問題が生じたときの対応の選択肢を確保する意味があります。
土地取得から家賃入金までの資金スケジュール
土地から新築する場合、初期費用の全額を一日に支払うわけではありません。土地契約時の手付金、売買決済、設計契約、建築請負の支払、工事中の支払、竣工・引渡し、登記・税金・保険、賃貸募集というように、複数の段階で資金が必要になります。
融資金の実行時期が、これらの支払いと一致するとは限りません。土地取得の資金と建物建築の資金をどう組み合わせるか、つなぎの資金手当てを含めて確認が必要な場合もあります。金融機関の事前相談で「検討できる」と言われても、実行条件まで確定したわけではないかもしれません。
次のように、時点ごとの確認欄を作ることをおすすめします。
| 時点 | 主な確認事項 | 現金残高のチェック |
|---|---|---|
| 土地契約前 | 建築できる規模、概算費用、融資の確認事項 | 手付金と契約条件 |
| 土地決済 | 売買代金、登記、融資実行の条件 | 支払い期日の現金 |
| 建築工事中 | 設計・請負・追加費用、工期 | 融資金の実行と支払いの差 |
| 引渡し | 残代金、保険、登記、募集準備 | 未払費用と予備資金 |
| 入居開始後 | 募集費、空室、管理費、返済 | 初回家賃までの現金 |
大切なのは、収支表だけでなく、毎月の現金の出入りを確認することです。予定より家賃入金が遅れる場合、支払期日を変更できない費用があるかもしれません。契約条件と資金実行予定を工程表に書き込むと、確認漏れを減らせます。
経営が始まってからの費用を、初期計画に含める
賃貸経営で継続的に生じる費用には、管理委託料、固定資産税等、保険料、共用部の光熱費、清掃、修繕、入居者募集・退去時の費用、会計や申告の費用などがあります。項目は物件と管理方式によって変わります。これらは一時的な初期支出と分けて年間予算にします。
例えば年間の満室想定家賃が900万円、管理・税金・保険・修繕準備等が250万円、借入返済が580万円という架空の物件なら、単純な返済後現金は70万円です。家賃収入が810万円に減り、他の条件が変わらないと仮定すれば、同じ計算ではマイナス20万円になります。
表面利回りだけを見ていると、こうした差に気付きにくいことがあります。返済後現金の計算は、家賃収入と運営支出、借入返済を同じ期間で比較して行います。減価償却や税務上の取り扱い、突発支出等によって、実際の手元現金や課税所得とは違う可能性があります。
特に完成後しばらくは、全戸が一斉に入居するとは限りません。入居募集期間中の支出や、家賃が入らない月にも返済等が発生する場合を想定しておきましょう。工事の完成予定日と、家賃が発生する日を同じものとして計画しないことが大切です。
アパート経営の初期費用で見落としやすい失敗例
失敗例1:総事業費に土地の追加工事費が入っていない。 土地代と建物の本体工事費だけで資金を計算し、地盤改良やインフラ引込が未見積りでした。見積りの「別途」「概算」「条件付き」を確認し、土地契約前に必要な調査を進めます。
失敗例2:建築費の坪単価だけで判断する。 安く見える見積りに外構や設計費が含まれていなかった、ということもあり得ます。事業者ごとに同じ範囲で比較することが必要です。建物の性能や将来の維持費も合わせて確認します。
失敗例3:借入が大きければ手元資金を使わないと思う。 諸費用や融資対象外の支出、運営予備費は別途必要な可能性があります。借入金額だけを確認するのではなく、融資対象の範囲と資金実行日をチェックします。
失敗例4:税金の支払い時期を忘れる。 物件取得後の時期に納付が必要になる税金や保険更新などがあるため、決済当日の現金残高だけでは足りません。納税通知や更新予定を資金繰り表に加えます。
失敗例5:入居開始までの期間を考えていない。 建物が完成しても、入居希望者が決まるまで時間がかかる場合があります。募集費や返済が先に発生する可能性を含めて資金を準備します。
失敗例6:将来の修繕を費用ゼロと置く。 新築でも設備の故障や経年劣化が起こり得ます。長期保有するなら設備更新・修繕に備える計画を持ちましょう。修繕の時期と金額は物件によって異なります。
初めての相談で使える見積りチェックリスト
次の項目を、見積書・事業計画・融資説明資料を見ながら確認しましょう。数字が決まっていないものには「未定」と記入し、誰がいつ確認するかを決めます。
- 土地代と建物代のほかに、どの付帯工事費が含まれているか。
- 地盤、造成、解体、上下水道、接道等の条件で追加費用が必要か。
- 設計・監理・申請・検査・外構の費用が確定しているか。
- 登記・税金・保険・仲介等の見積り根拠と支払時期を確認したか。
- 融資の事務手数料・保証・担保設定等の費用を確認したか。
- 土地決済・着工・竣工の支払いと融資実行時期が合っているか。
- 入居者募集に必要な広告費・管理初期費用を見積もったか。
- 予定外の費用と運営予備費に充てる現金を残しているか。
- 空室・賃料下落・金利上昇時の返済後現金を確認したか。
- 完成後の管理・修繕と売却の可能性まで考えているか。
分からない項目が多いまま契約を急ぐと、予想外の資金負担に気付くのが遅れることがあります。金融機関、建築会社、仲介会社、管理会社、税理士等へ確認が必要なことを分け、記録を残しておくと後で見直しやすくなります。
よくある質問
Q.アパート経営の初期費用は、最低いくら必要?
土地を既に所有しているか、新築か中古か、建物の規模、融資条件などで大きく変わるため、一律の最低金額を示すことはできません。物件価格だけでなく、税金・登記・保険・融資関連費等を含む総事業費を見積もり、自己資金と手元に残す予備資金を考えます。
Q.頭金なしでアパートを買うことはできますか?
融資の取扱いは金融機関によって異なり、借入人や物件、資金使途などの審査が必要です。仮に物件の取得資金を借りられたとしても、諸費用や予備資金が不要になるとは限りません。資金不足がないかを確認してください。
Q.新築と中古では、どちらが安く始められますか?
物件価格だけでなく、中古の取得後修繕や新築の付帯工事・完成までの資金など、項目が違います。土地や建物の条件、返済後の現金を揃えて比較する必要があり、新築・中古の一方が必ず有利とはいえません。
Q.諸費用までローンに入れられますか?
融資対象の範囲は金融機関や商品、案件条件で異なります。頭金、登記、税金、保険、手数料のどこまで対象かを個別に確認してください。正式承認前に全て借りられる前提で契約しないことが重要です。
Q.初期費用のほかにお金がかかるのはいつ?
物件取得・建築の途中に支出が分かれるほか、保有中には税金、保険更新、入退去、設備修繕、管理、借入返済などが発生します。家賃入金と支払日のずれもあるため、年次予算と月次資金繰り表を両方作ると役立ちます。
Q.福岡で資金計画を相談するには?
初めに投資目的、使える資金、残したい現金、既存借入、希望する物件の種類とエリアを整理しましょう。金融機関の評価と賃貸事業計画、土地・建物の費用を合わせて考えることが大切です。
まとめ:必要な初期費用は「総額+時期+予備資金」で考える
アパート経営の初期費用は、購入・建築価格のほかにも税金・登記、融資、保険、賃貸募集、付帯工事などが関係します。頭金・自己資金・総事業費は異なるため、数字を混同せず、必要な支出を積み上げて把握しましょう。
そして重要なのは、初期費用の総額だけでなく、**「いつ支払うのか」「融資でどこまで賄えるか」「現金をいくら残せるか」**の三点です。資金調達と事業収支を別々に考えず、完成後も続けられる計画を目指してください。
出典・参考資料
※2026年11月17日時点の一般解説です。架空の数値は実際の融資条件・投資成果を表しません。